
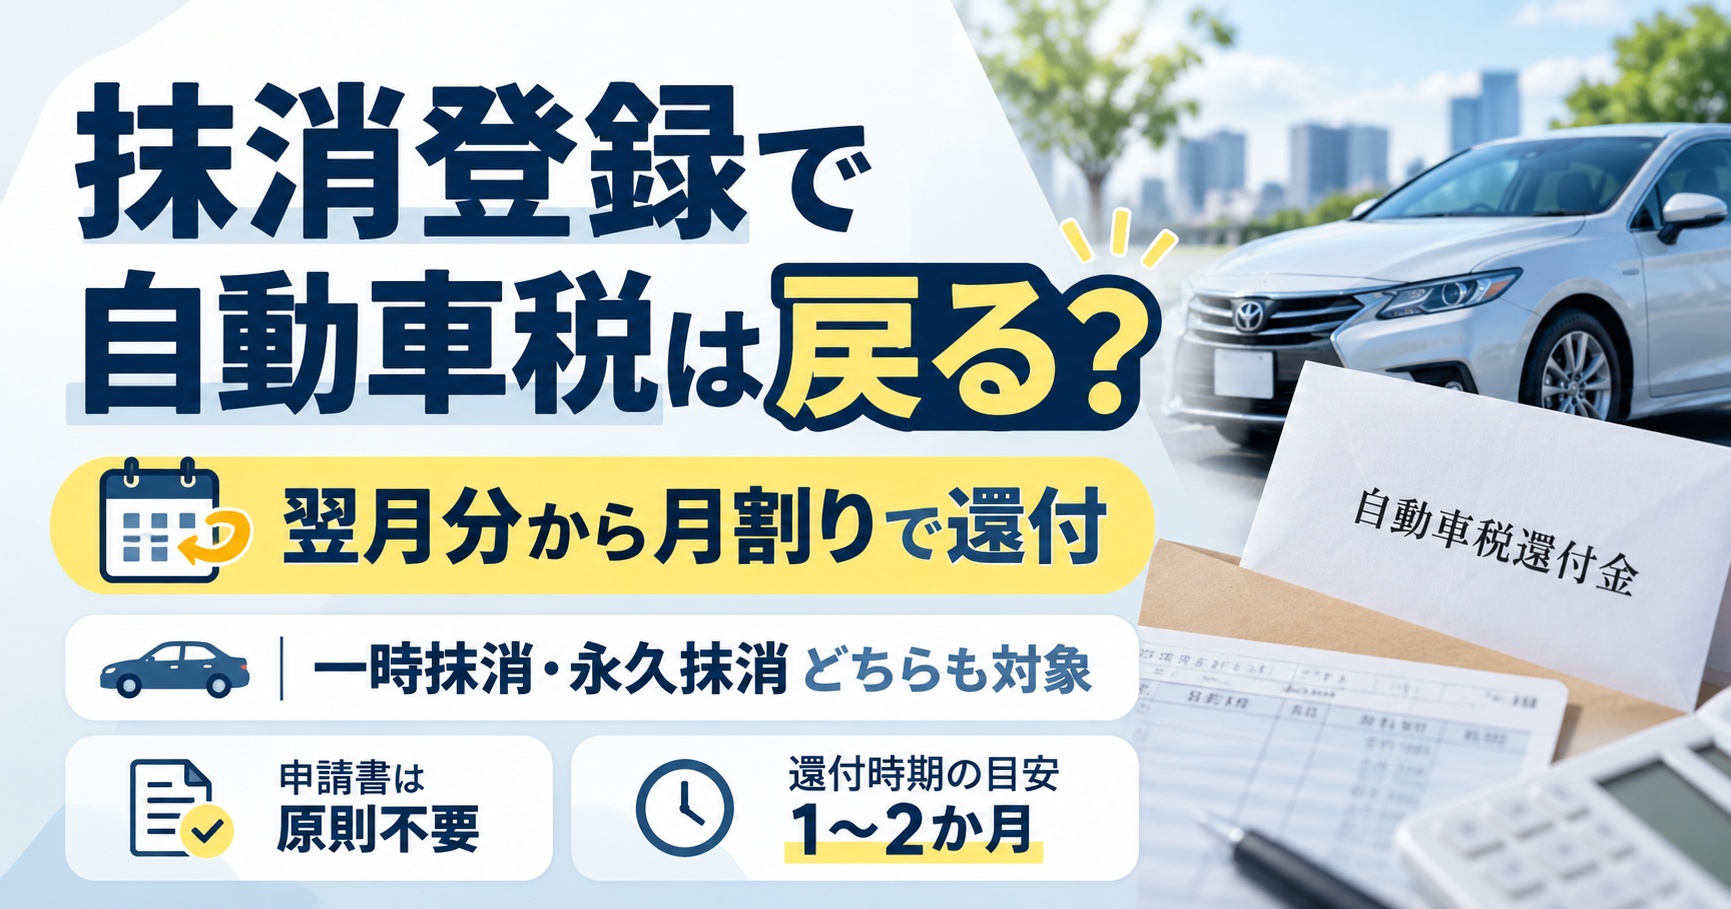
自動車税を納付済みの登録車を年度途中に抹消登録すると、原則として抹消した月の翌月から3月までの税額が月割りで還付されます。
一時抹消でも永久抹消でも、この点は変わりません。
 KaitoRiHack編集部
「本当に戻るのか」「一時抹消では還付されないと聞いた」という声は少なくありませんが、多くの場合、軽自動車税との混同や処理待ちによる誤解が原因です。
本記事では、都道府県税事務所や国土交通省の公式情報、および実際の車両取引実務を徹底調査した筆者の視点から、還付の条件、金額の計算方法、届く時期と受け取り方、還付が来ない場合の確認手順までを整理しています。
自動車税は抹消登録で翌月分から還付される
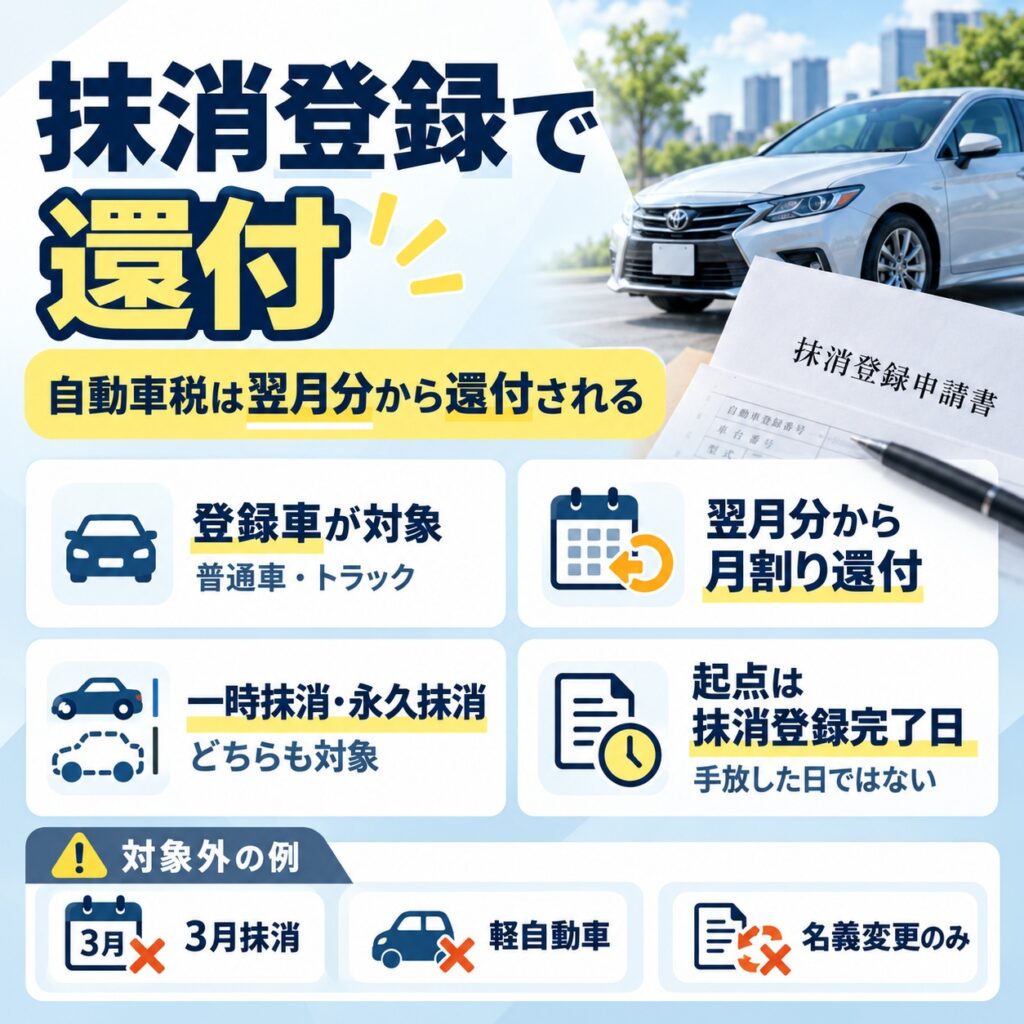
年税額を納付済みの登録車(普通車やトラックなど白ナンバー・緑ナンバーの車両)を年度途中に抹消登録した場合、抹消した月の翌月から翌年3月までの分が月割りで還付されます。
還付の起点は「車を手放した日」ではなく「運輸支局で抹消登録が完了した日」です。
ここを正確に押さえておくと、後の金額計算や届く時期の見通しが立てやすくなります。
抹消登録と還付対象の確認
一時抹消でも永久抹消でも還付対象になる
自動車税の月割還付は、一時抹消登録でも永久抹消登録でも対象になります。
一時抹消は「一時的に使用を中止する」手続き、永久抹消は「車両を解体して登録を完全に抹消する」手続きですが、自動車税の還付に関してはどちらも同じ扱いです。
埼玉県の公式案内でも、年税額を納付した後に年度途中で抹消登録したときは、抹消登録した月の翌月以降の税金が還付されると明記されています。
KaitoRiHack編集部「一時抹消だと還付されない」という情報は、軽自動車税の制度や自動車重量税の要件と混同されている可能性が高いため、ここで切り分けておくと安心です。
還付されない主なケースを先に確認する
ただし、すべての抹消登録で還付が受けられるわけではありません。
あらかじめ対象外のケースを知っておくと、想定と異なる結果になったときに慌てずに済みます。
- 3月に抹消登録した場合(翌月以降の残月がないため還付額がゼロ)
- 軽トラックなど軽自動車税の車両(月割還付制度そのものがない)
- 自動車税が未納で、還付金が未納分に充当された場合
- 名義変更(移転登録)のみで、抹消登録を伴わない場合
特に軽トラックを所有している場合は注意が必要です。軽自動車税は年額課税であり、年度途中に廃車しても月割りでの還付はありません。
登録車とは制度が根本的に異なる点を見落とすと、「戻るはずの税金が来ない」と不安になる原因になります。
還付額は抹消翌月から3月までの月割り
還付の条件がわかったところで、実際にいくら戻るのかを確認しましょう。
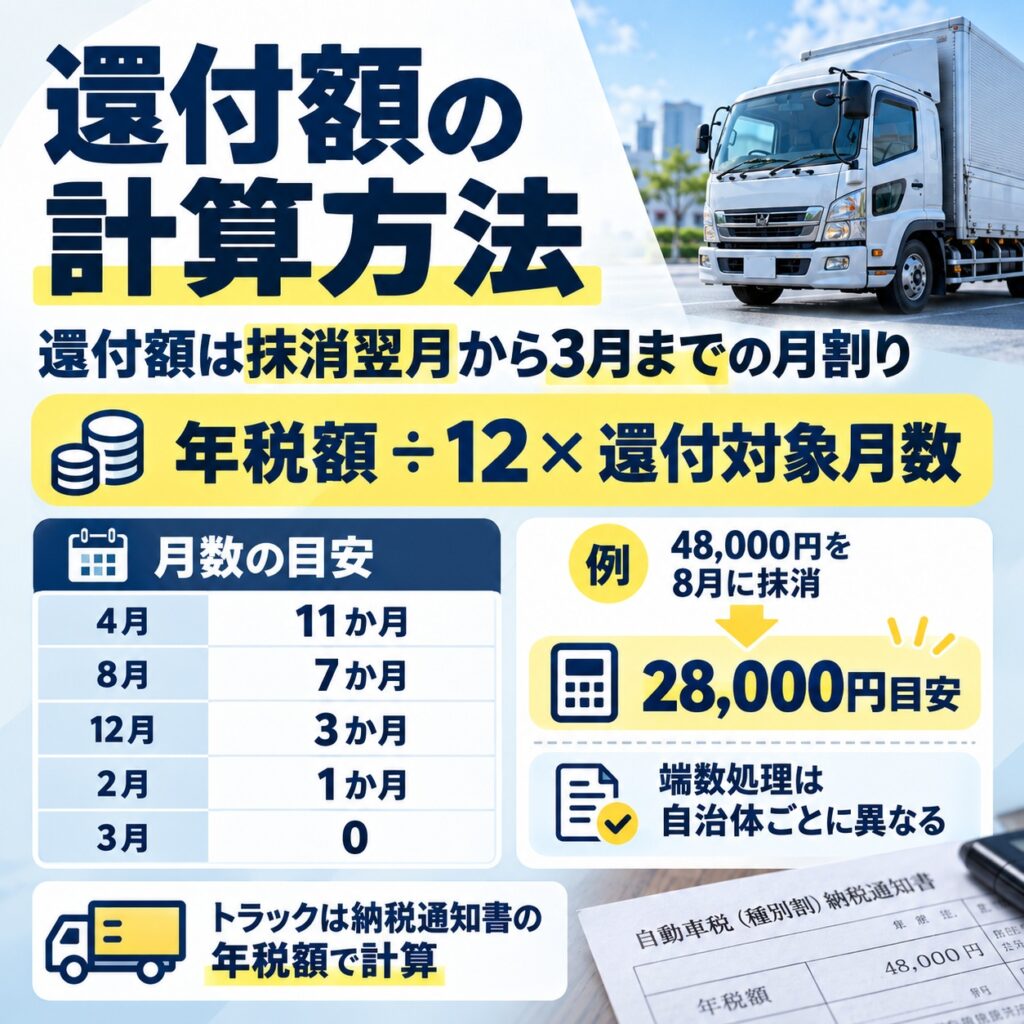
基本の計算式は「年税額÷12×還付対象月数」です。
還付額の計算方法と確認基準
抹消月別の還付月数を早見表で確認する
抹消月ごとの還付対象月数は以下のとおりです。
| 還付対象月数 | |
|---|---|
| 4月 | 11か月分 |
| 5月 | 10か月分 |
| 6月 | 9か月分 |
| 7月 | 8か月分 |
| 8月 | 7か月分 |
| 9月 | 6か月分 |
| 10月 | 5か月分 |
| 11月 | 4か月分 |
| 12月 | 3か月分 |
| 1月 | 2か月分 |
| 2月 | 1か月分 |
| 3月 | 0(還付なし) |
たとえば、年税額が48,000円の車両を8月に抹消登録した場合、48,000円÷12×7か月=28,000円が還付額の目安になります。
ただし、端数処理は自治体の計算方法に従うため、この計算はあくまで目安として捉えてください。
トラックは納税通知書の年税額から計算する
乗用車であれば排気量から年税額を推定できますが、トラックの場合は事情が異なります。
トラックの自動車税は最大積載量や営業用(緑ナンバー)・自家用(白ナンバー)の区分によって年税額が変わるため、乗用車向けの排気量別早見表をそのまま使うと金額がずれてしまいます。
KaitoRiHack編集部トラックの還付額を確認するもっとも確実な方法は、毎年届く納税通知書に記載されている年税額をそのまま計算式に当てはめることです。
年税額÷12×上記の還付対象月数で、おおよその還付額を把握できます。
還付金が届く時期と受け取り方法を確認する
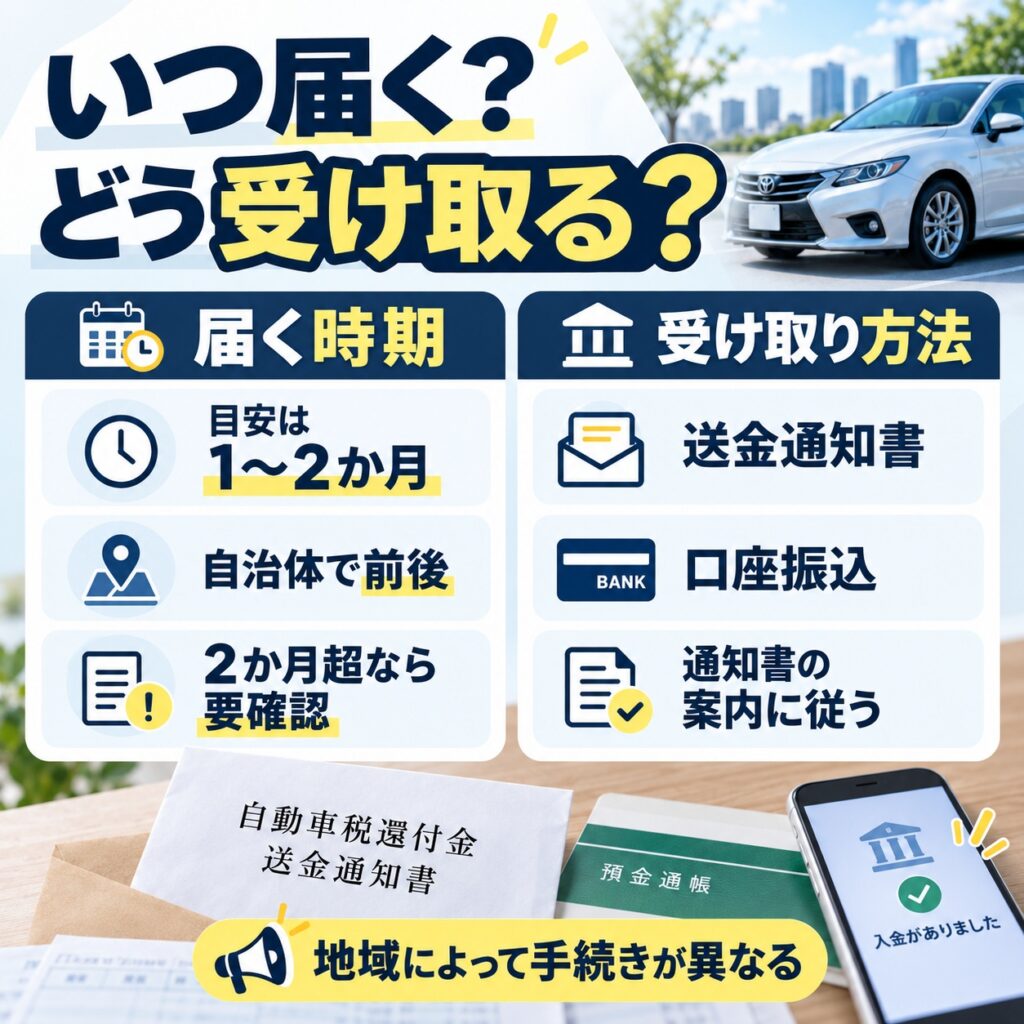
還付額の見当がついたら、次に気になるのは「いつ届くのか」「どう受け取るのか」でしょう。
還付通知の時期と受け取り方法
通知は抹消後1〜2か月程度がひとつの目安
還付金の通知が届くまでの期間は自治体によって異なりますが、おおむね抹消登録完了後1〜2か月程度がひとつの目安です。
大阪府の公式案内では、抹消登録の日から1か月半程度と案内されています。
また、熊本県の公式Q&Aでは、還付金が発生すると原則その翌月末に還付通知書を発送するとされています。
この処理期間は年度末や繁忙期に前後することがあります。
2か月を過ぎても届かない場合は、管轄の都道府県税事務所に問い合わせるのが確実です。
口座振込や送金通知書など方法は地域で異なる
還付金の受け取り方法も自治体ごとに異なります。
主なパターンとして、送金通知書(支払通知書)を受け取って指定金融機関の窓口で現金化する方法と、事前に口座を届け出て振込で受け取る方法があります。
大阪府のように還付請求書兼口座振替申出書を返送して口座振込に対応する自治体もあれば、送金通知書のみで対応する自治体もあります。
KaitoRiHack編集部届いた通知書の案内に従うのが基本です。
自動車税の還付が来ないときに確認すること
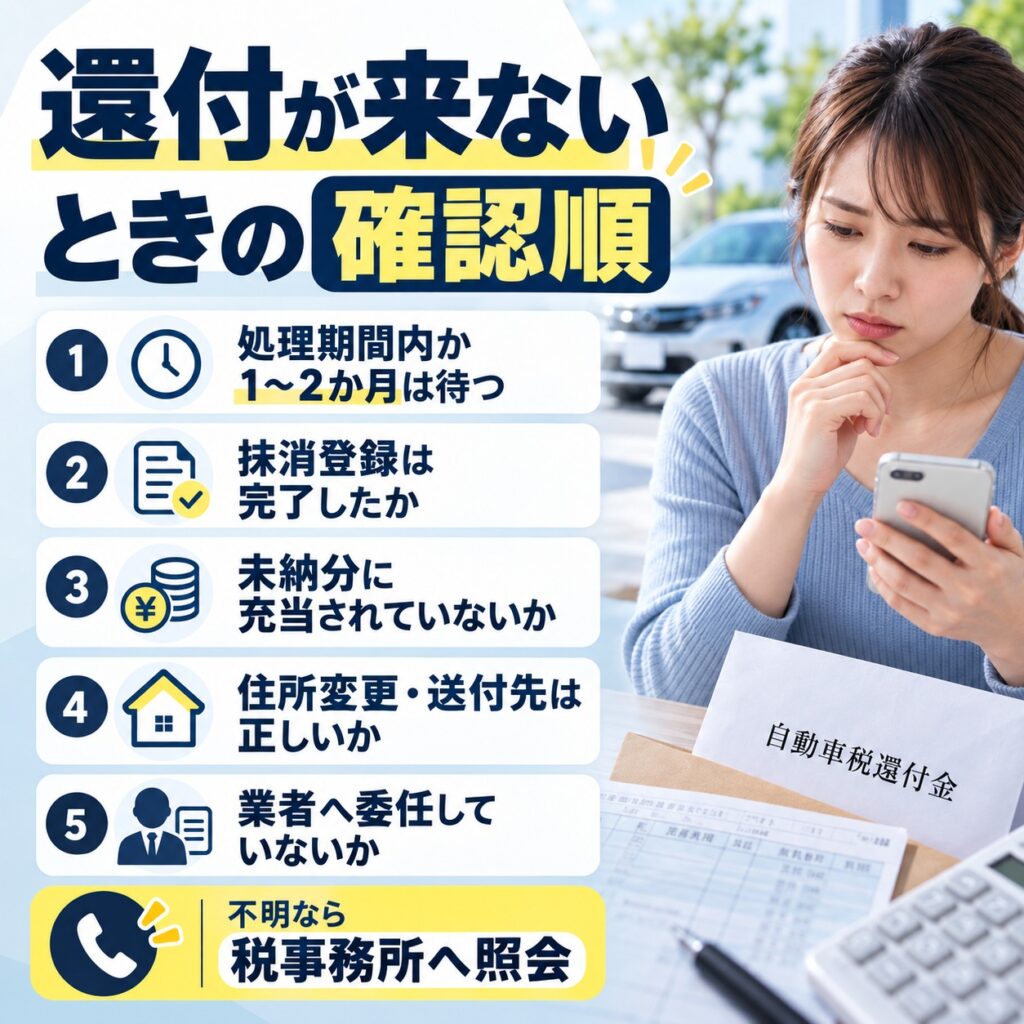
抹消登録をしたのに還付通知が届かないと不安になりますが、すぐに「還付されない」と判断するのは早い場合がほとんどです。
以下の順で確認すると、原因を特定しやすくなります。
- まだ処理期間内かどうか(抹消から1〜2か月以内なら待つ段階)
- 抹消登録が完了しているか(業者に依頼した場合は登録識別情報等通知書の受領を確認)
- 自動車税の未納分があり、還付金が充当されていないか
- 住所変更後に旧住所のままになっていないか
- 買取業者へ還付金の受領権限を委任していないか
- 軽自動車税の車両ではないか
特に買取業者へ売却した場合は、還付金の受領権限を業者へ委任する書類に署名していたり、買取額に自動車税未経過分が含まれて精算済みになっていたりするケースが少なくありません。
KaitoRiHack編集部この場合、自治体から直接通知が届かないのは正常な処理です。
売買契約書や委任状の控えを確認してみてください。
上記をひと通り確認しても原因がわからなければ、管轄の都道府県税事務所へ車両のナンバーと車台番号を伝えて状況を照会するのが確実です。
移転抹消では還付先と委任の有無を確認する
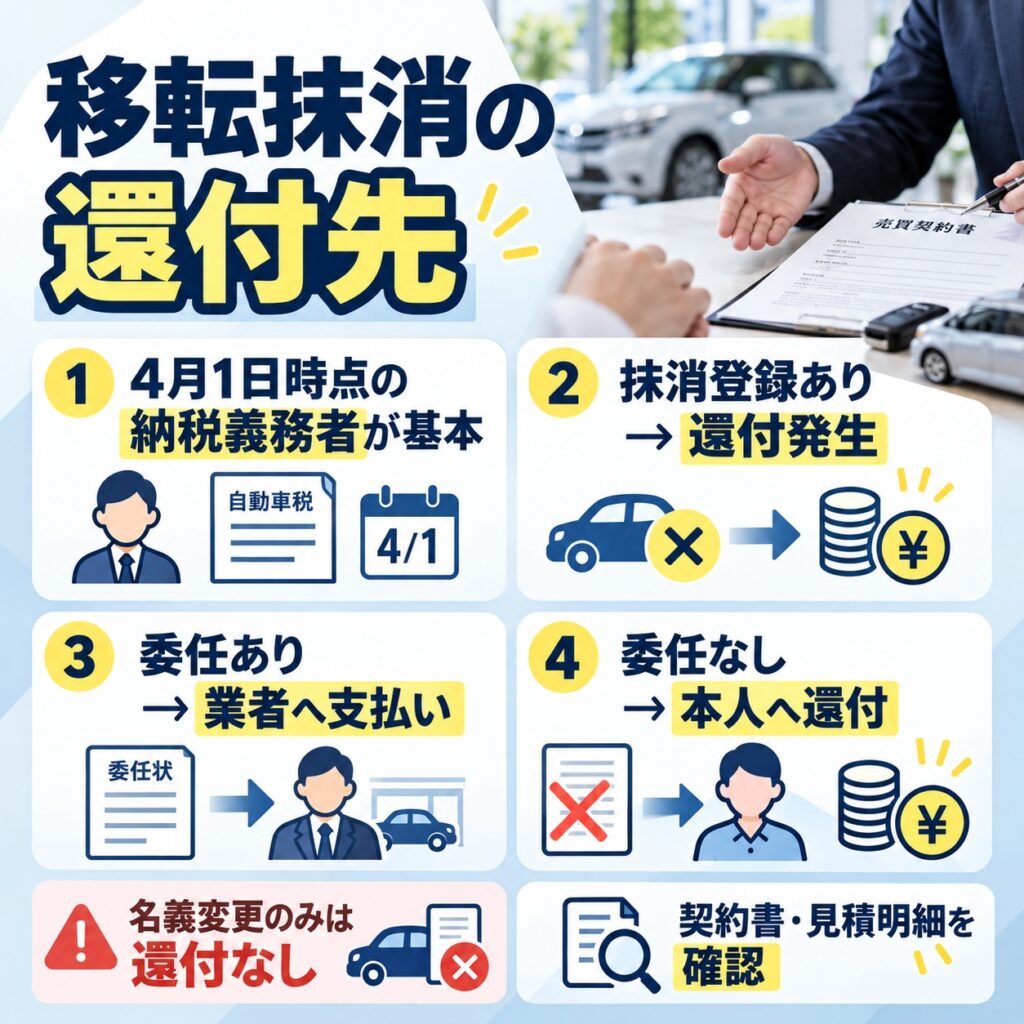
買取業者に売却しながら同時に抹消登録を行う「移転抹消」のケースでは、還付金の行き先が少しややこしくなります。
自動車税の還付は、原則としてその年度の4月1日時点の納税義務者に対して行われます。
ただし、売却時に還付金の受領権限を買取業者へ委任する書類(債権譲渡通知書や委任状など)を取り交わしていれば、還付金は業者側に支払われます。
また、還付金相当額が買取価格に含まれた形で精算されることもあります。
KaitoRiHack編集部ここで見落としがちなのは、「名義変更(移転登録)のみでは自治体から直接自動車税が還付されない」という制度の構造です。
還付が発生するのはあくまで「抹消登録」が行われた場合であり、移転登録だけでは月割還付の対象にはなりません。
売却時に業者がどの登録処理を行ったのか、そして還付金をどう精算するかは、契約書面や見積明細で個別に確認する必要があります。
還付通知が期限切れでもすぐ諦めなくてよい
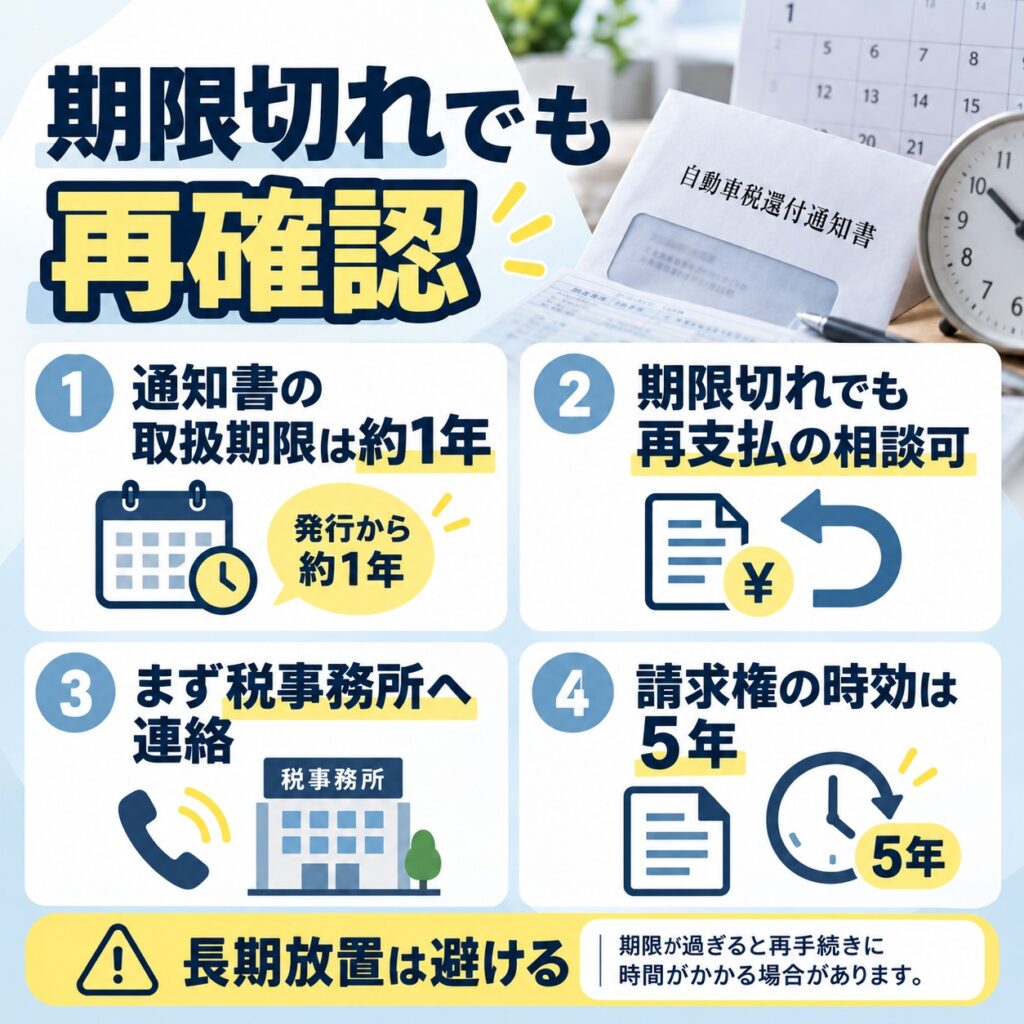
送金通知書(支払通知書)には金融機関での取扱期限が設けられており、通常は発行日から1年程度とされています。
この期限を過ぎてしまっても、すぐに還付金を受け取れなくなるわけではありません。
同様に、大阪府でも期限切れの支払通知書についての対応窓口が案内されています。
ただし、地方税の還付金に係る請求権には法律上の時効があります。
地方税法の規定では、還付金の請求権は原則として5年で消滅するとされているため、長期間放置するのは避けたいところです。
KaitoRiHack編集部期限切れに気づいた時点で、管轄の都道府県税事務所に連絡して再支払の手続きを確認するのが安全です。
自動車税の還付申請書は原則として不要
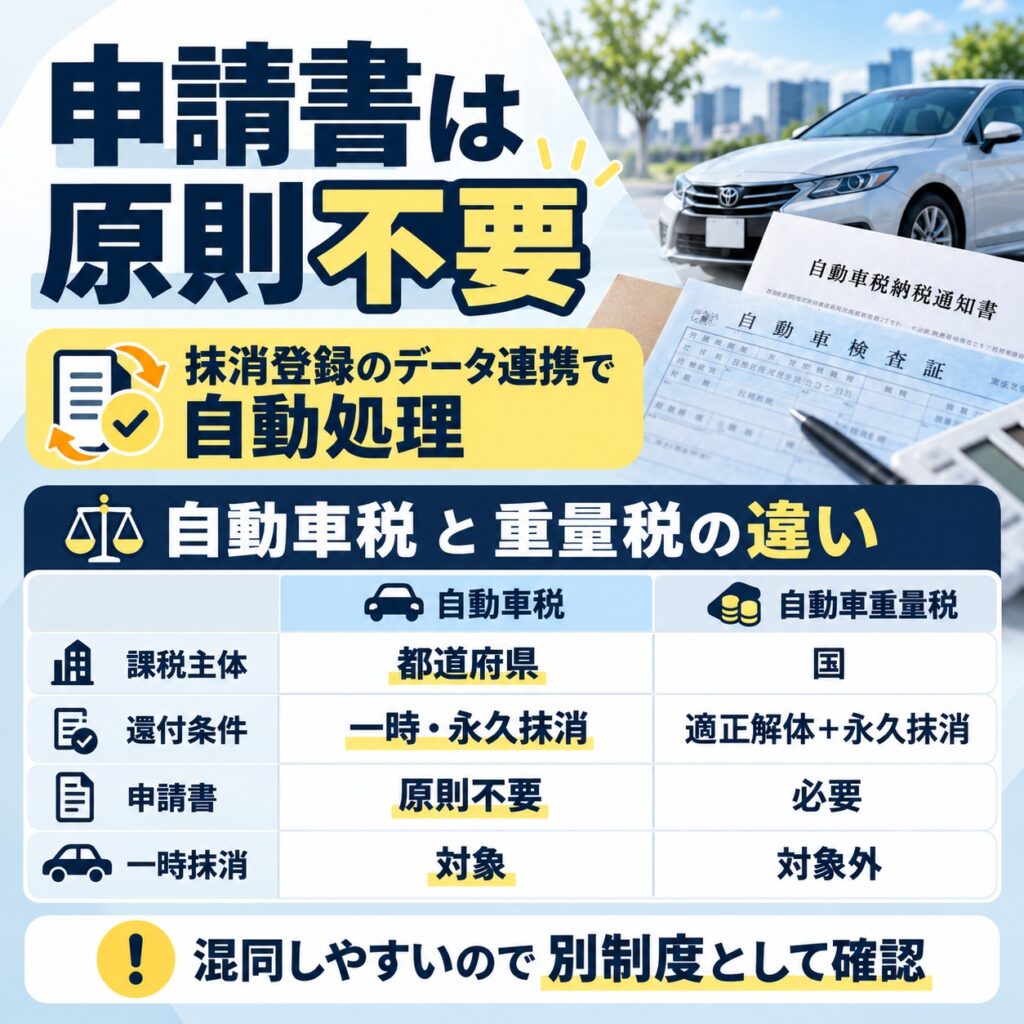
「自動車税の還付申請書をダウンロードしたい」という検索をされる方もいますが、通常の抹消登録による自動車税の還付では、自分で還付申請書を提出する必要はありません。
運輸支局での抹消登録データが都道府県税事務所に自動的に連携され、還付処理が行われる仕組みになっています。
別途書類が必要になるのは、口座振替の届出や住所変更に伴う送付先の修正など、受け取り方法に関する手続きが中心です。
KaitoRiHack編集部「還付申請書」と検索して見つかる書類の多くは、次に説明する自動車重量税の還付に必要なものか、自治体独自の口座指定書類のいずれかです。
自動車重量税の還付申請とは分けて考える
自動車税と自動車重量税は、名前が似ているため混同されやすいですが、還付の仕組みはまったく別の制度です。
| 自動車税 | 自動車重量税 | |
|---|---|---|
| 課税主体 | 都道府県(地方税) | 国(国税) |
| 還付の条件 | 一時抹消または永久抹消 | 適正解体+永久抹消登録(または解体届出)+同時申請 |
| 申請書の提出 | 原則不要(自動処理) | 必要(永久抹消等と同時に申請) |
| 一時抹消のみでの還付 | 対象 | 対象外 |
国税庁の公式案内によると、自動車重量税の還付は、自動車リサイクル法に基づき使用済自動車が適正に解体され、永久抹消登録申請または解体届出と同時に還付申請が行われた場合に限られます。
一時抹消登録だけでは自動車重量税の還付は受けられません。
「抹消したのに重量税が戻らない」と感じた場合は、一時抹消にとどまっていないか、還付申請を同時に行ったかを確認してみてください。
抹消前に確認したい還付手続きの注意点
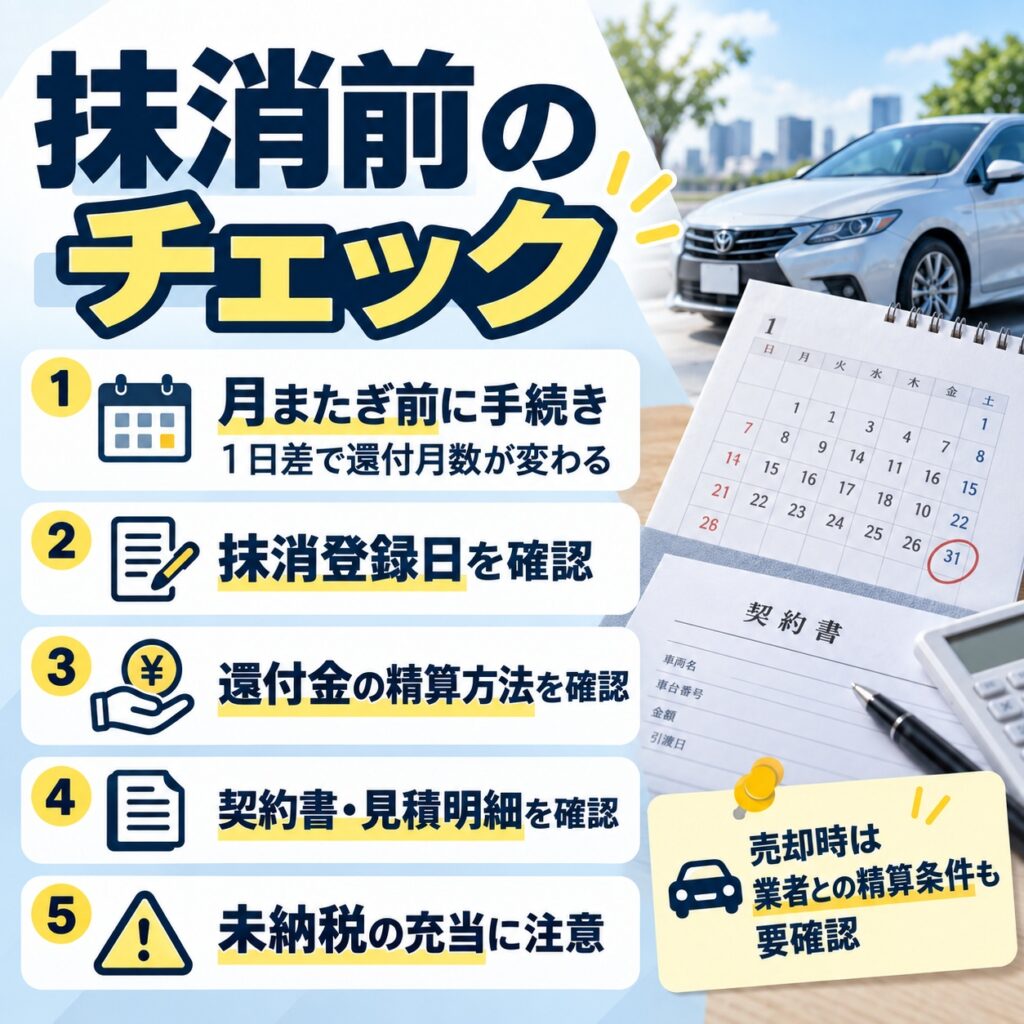
最後に、抹消登録をする前に確認しておくと安心なポイントを整理します。
まず、抹消登録の時期によって還付額が変わるため、月をまたぐかどうかは事前に把握しておきたいところです。
次に、買取業者に売却する場合は、自動車税の還付金がどう処理されるかを契約前に確認しておくことが大切です。
還付金の受領権限を業者に委任するのか、買取額に未経過分として含まれているのか、契約書や見積明細を見て確認できます。
KaitoRiHack編集部「車を売ったら税金は勝手に戻ってくる」と思い込んでしまうと、実は買取額に含まれていたのに別途還付を期待してしまう、というすれ違いが起きやすくなります。
そして、他の都道府県税に未納がある場合は還付金がそちらに充当される点も覚えておくと、通知が届かない場合の原因特定が早くなります。
まとめ
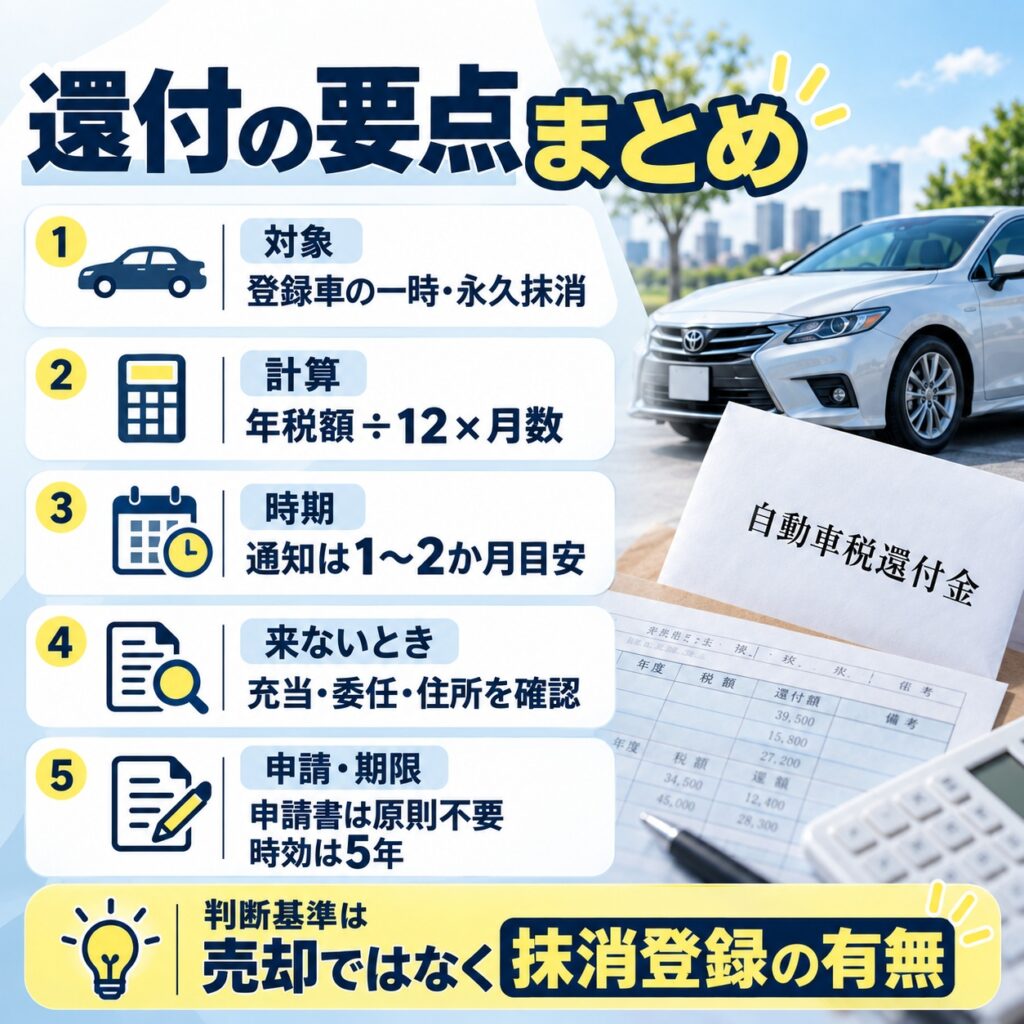
自動車税の抹消還付について、判断に必要なポイントを整理します。
| 判断の目安 | |
|---|---|
| 還付の対象になるか | 登録車を年度途中に一時抹消または永久抹消していれば原則対象。軽自動車税は対象外 |
| いくら戻るか | 年税額÷12×還付対象月数で試算。トラックは納税通知書の年税額を使用 |
| いつ届くか | 抹消後おおむね1〜2か月が目安。自治体や時期により前後する |
| 届かない場合 | 処理期間内か、充当や委任がないか確認し、不明なら都道府県税事務所へ照会 |
| 申請書は必要か | 自動車税の還付は原則不要。自動車重量税の還付申請と混同しない |
| 期限切れの通知書 | 再支払手続きが可能な自治体が多い。ただし請求権の時効は5年 |
KaitoRiHack編集部還付されるかどうかは、「車を売ったかどうか」ではなく「抹消登録が行われたかどうか」で決まります。
買取業者を通じて売却した場合でも、抹消の完了確認と還付金の精算方法を契約書面で押さえておくことが、税金の取りこぼしを防ぐうえでもっとも実務的な判断基準になるはずです。