
事業で使っていたトラックや営業車を売却する場合、消費税の課税事業者であれば、原則として売却代金は消費税の課税対象です。
 KaitoRiHack編集部
ここで間違えやすいのが、「購入額より安く売ったから消費税はかからない」「帳簿上は売却損だから消費税も発生しない」という考え方です。
消費税は売却益ではなく、事業用車両を譲渡して受け取る対価をもとに考えます。
さらに簡易課税を適用している場合、業務で使用していた固定資産の売却は原則として第4種事業です。
個人事業主の場合は、消費税とは別に所得税上の譲渡所得も考えなければなりません。
つまり、事業用車両の売却では「いくらで売れたか」だけでなく、「課税事業者か」「簡易課税か」「法人か個人事業主か」「車両の帳簿価額はいくらか」まで整理しておくことが重要です。
また、まだ売却価格が決まっていないなら、税務処理を考える前に査定額を把握しておくと話が早くなります。売却額が決まれば、消費税や売却損益の計算もしやすくなります。
事業用車両の売却は原則として消費税の課税対象
法人や個人事業主が仕事で使用していたトラック、営業車、社用車などを売却するときは、まず消費税の課税関係を確認します。
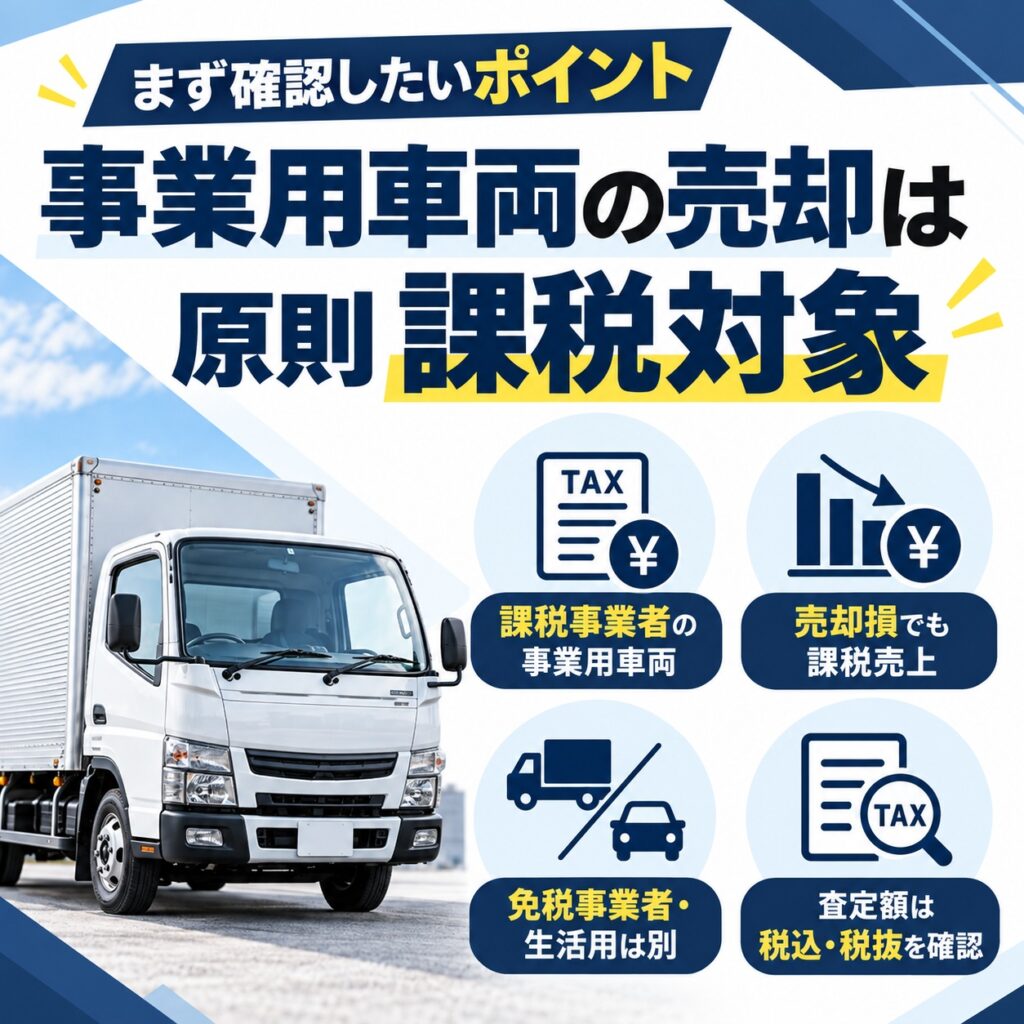
結論からいうと、課税事業者が事業用車両を売却した場合、その売却は原則として消費税の課税対象です。
事業用車両の売却で確認する消費税のポイント
課税事業者が事業で使った車両を売ると課税売上になる
国税庁の事業用資産を譲渡した場合の消費税に関する案内では、販売用の商品だけでなく、事業に使用していた建物や機械、車両などを譲渡した場合も消費税の課税対象になると示されています。
たとえば、運送会社が配送に使用していたトラックを買取業者へ売却するケースが該当します。
本業では商品として車を販売していなくても問題はありません。事業活動に付随して使用していた固定資産を売却する取引も、消費税上は事業として行う資産の譲渡に含まれます。
そのため、課税事業者である法人が社用トラックを売った場合や、課税事業者である個人事業主が業務用車両を売った場合は、原則として売却代金を課税売上として扱います。
免税事業者や生活用車両の売却は扱いが異なる
すべての車売却に消費税がかかるわけではありません。
国税庁の消費税等と譲渡所得の案内では、課税事業者が事業用資産を譲渡した場合には消費税が課税される一方、免税事業者が資産を譲渡した場合や、個人事業主が生活用資産を売却した場合には消費税は課税されないと整理されています。
たとえば、個人事業主が仕事とは関係なく家族用として所有していた自家用車を売るケースは、通常の事業用車両の売却とは分けて考えます。
一方で、「今は免税事業者だから売却額は今後の消費税にも一切関係ない」と考えるのも早計です。日本税理士会連合会も、業務に使用していた資産の譲渡収入は、将来の納税義務を判定する基準期間の課税売上高に関係する点について注意を促しています。
現在の課税・免税だけでなく、次回以降の納税義務判定まで含めて確認してください。
売却損でも消費税の課税売上から外れるわけではない
事業用車両の売却で特に誤解しやすいのが、車両の売却損益と消費税を同じものとして考えてしまうことです。
仮に500万円で購入したトラックを100万円で売却し、会計上は大きな損失が出ていたとしても、それだけを理由に消費税がかからなくなるわけではありません。
消費税では、課税資産の譲渡について実際に受け取る対価をもとに考えます。
KaitoRiHack編集部国税庁も、課税資産を通常の時価より安く売却した場合であっても、原則として実際の取引価額を課税標準とすることを示しています。
「利益が出た金額に消費税がかかる」のではなく、「事業用車両の売却という取引そのものが課税対象になる」と考えると整理しやすくなります。
消費税分が別にもらえるとは限らない
「車を売却すると消費税分を買取業者から別にもらえるのか」と疑問に感じる方もいるでしょう。
これは買取価格の表示方法によります。
たとえば査定額が「110万円(税込)」なら、110万円とは別にさらに消費税が上乗せされるわけではありません。一方、「車両本体100万円+消費税10万円」という条件なら、受取総額は110万円です。
そのため、査定額だけを見て判断せず、契約前に「提示された買取価格は税込か税抜か」を確認してください。
法人や個人事業主の場合は、口頭の査定額だけでなく、見積書や売買契約書にも金額の内訳を残してもらう方が、後の経理処理までスムーズです。
簡易課税では事業用車両の売却は第4種事業
消費税の簡易課税制度を利用している事業者は、もう一段注意が必要です。
普段の事業が何種に該当しているかだけで、トラックの売却まで同じ事業区分にしてはいけません。簡易課税では、原則として課税資産の譲渡ごとに事業区分を判定します。
簡易課税で車両売却を処理するポイント
本業が運送業でも固定資産の売却は第4種事業になる
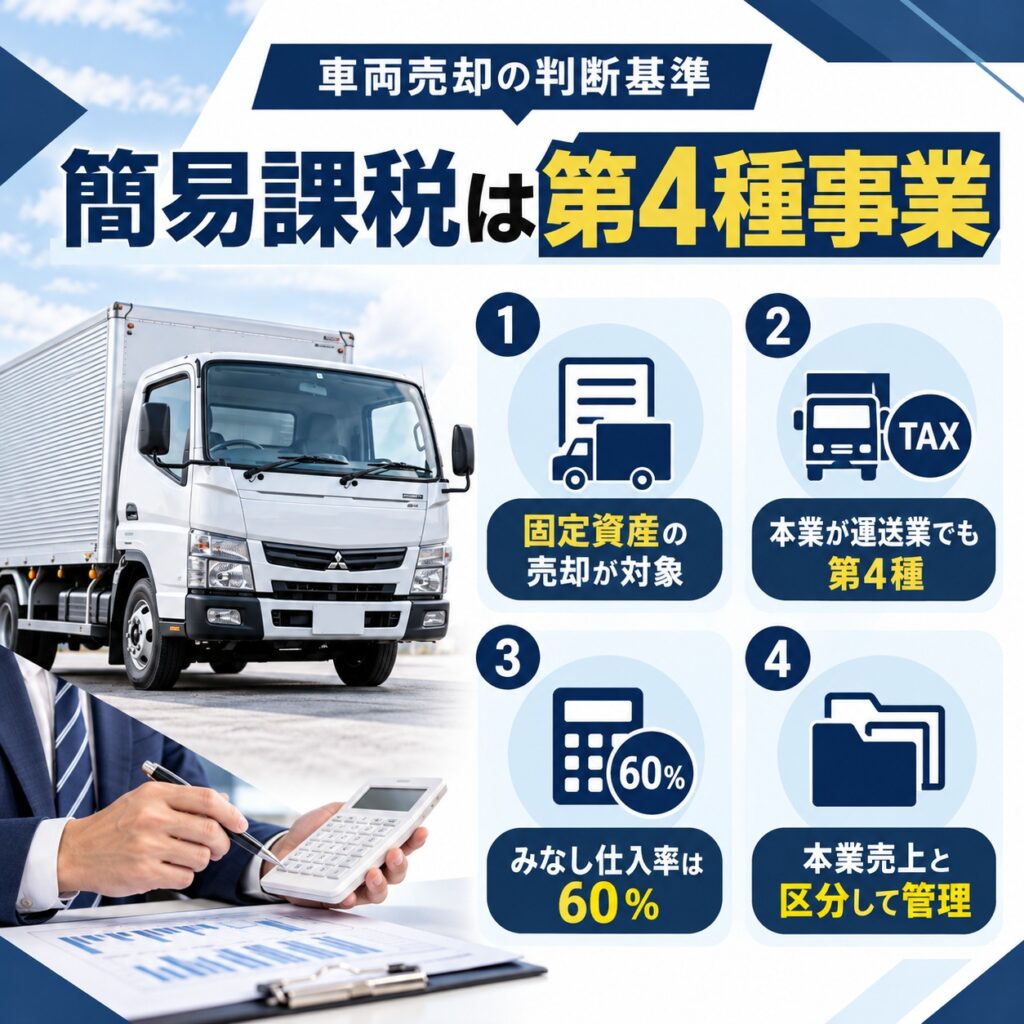
国税庁の簡易課税制度の事業区分に関する案内では、事業者が自ら使用していた固定資産を譲渡する事業は第4種事業に該当すると明記されています。
ここは運送業者が特に間違えやすいところです。
KaitoRiHack編集部簡易課税では運輸通信業は原則として第5種事業ですが、日常的に行っている運送サービスと、会社で使用していたトラックの売却は別の取引です。
たとえば運送会社が配送業務で使用していたトラックを買い替えるために売却した場合、本業の運送料収入は第5種でも、固定資産であるトラックの売却は第4種として扱うのが基本です。
「自社は運送業だから全部第5種」とまとめないようにしてください。
第4種事業のみなし仕入率は60%
第4種事業のみなし仕入率は60%です。
簡単なイメージとして、税抜100万円、消費税10万円で事業用車両を売却し、この取引を第4種事業として計算する場合、売上に係る消費税10万円に対して60%のみなし仕入率を使います。
ただし、実際の納付税額は車両売却だけで完結するわけではありません。課税期間全体の売上や他の事業区分、売上対価の返還なども含めて計算するため、「車を100万円で売ったから消費税を4万円だけ納めればよい」と単純に判断しないでください。
重要なのは、事業用固定資産の売却を第4種として正しく区分しておくことです。
本業と車両売却の課税売上は区分して管理する
複数の事業区分がある場合は、売上を区分して記録しておくことが大切です。
国税庁は、2種類以上の事業を営む事業者が課税売上を事業ごとに区分していない場合、区分していない部分について最も低いみなし仕入率を使って計算する取扱いを示しています。
普段の売上と車両売却額を同じ売上科目にまとめてしまうと、決算や確定申告の段階で振り分ける手間が増えます。
トラックを売却した時点で、「固定資産売却分」「簡易課税では第4種」と分かるように資料を残しておく方が安全です。
個人事業主は消費税と譲渡所得を分けて考える
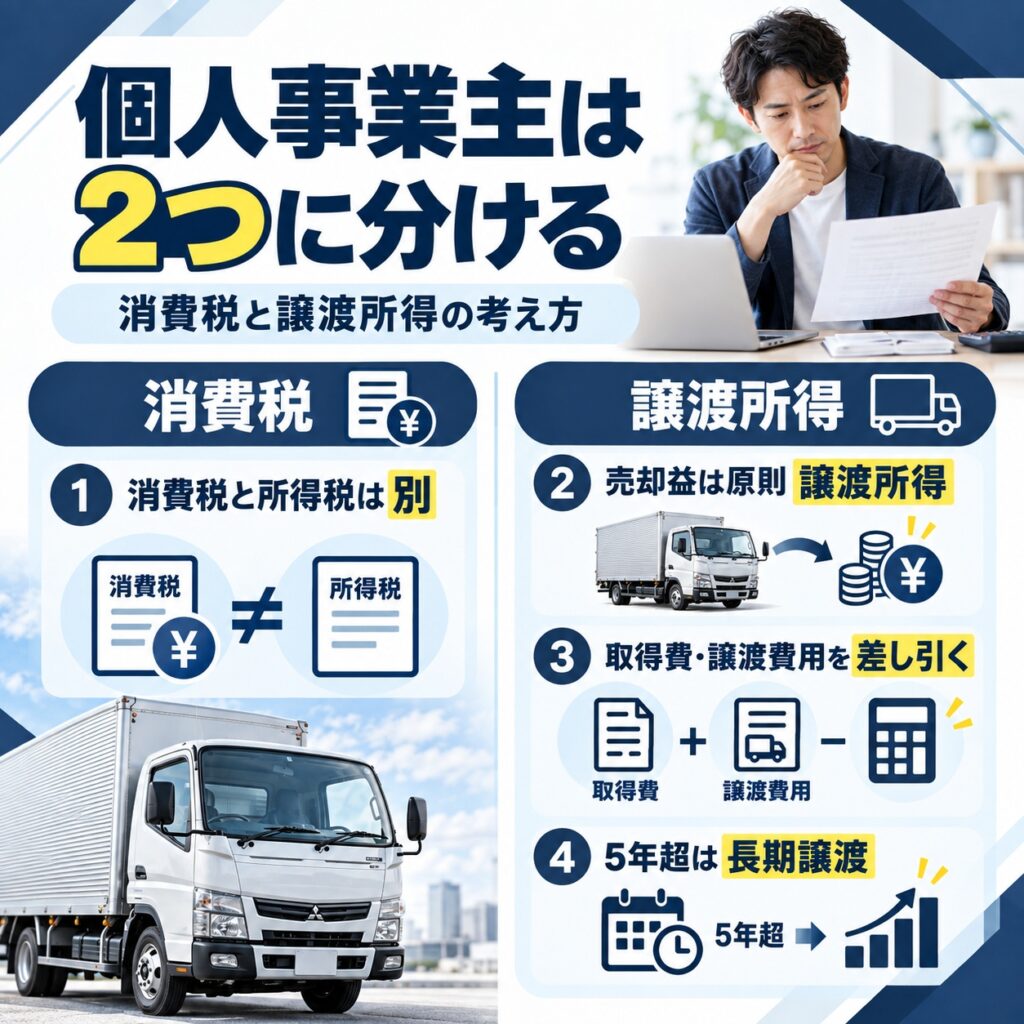
個人事業主の場合、事業用車両の売却を考えるうえで最も重要なのが、消費税と所得税を混同しないことです。
課税事業者であれば車両売却は消費税の対象になりますが、所得税では通常の事業売上とは別に、譲渡所得として計算するケースがあります。
個人事業主が確認する譲渡所得のポイント
事業用車両の売却による所得は原則として譲渡所得になる
国税庁の土地・建物・株式等以外の資産を譲渡した場合の案内では、資産の譲渡によって生じる所得を譲渡所得として整理しています。
KaitoRiHack編集部個人事業主が固定資産として使用していた一般的な事業用車両を売却した場合も、原則として所得税上は譲渡所得として考えます。
ここが法人との大きな違いです。
法人では車両の帳簿価額と売却額との差額を固定資産売却益・固定資産売却損として法人の損益に反映しますが、個人事業主は「事業で使った車だから事業所得」とは限りません。
消費税では事業用資産の課税売上、所得税では譲渡所得というように、税目ごとに扱いが分かれることがあります。
譲渡所得は売却価額から取得費・譲渡費用・特別控除を差し引く
土地・建物・株式等以外の資産について、国税庁は譲渡益を「総収入金額-取得費-譲渡費用」で計算し、そこから最高50万円の特別控除を差し引く仕組みを示しています。
この50万円は車1台ごとに使える控除ではありません。短期譲渡所得と長期譲渡所得を合わせて年間最高50万円です。
また、事業で使用してきた減価償却資産では、単純に購入時の車両価格をそのまま取得費として計算するわけではありません。
KaitoRiHack編集部減価償却を反映した金額で考える必要があります。
そのため、長く使用して帳簿価額が小さくなっているトラックは、購入価格よりかなり安く売ったとしても、税務上は譲渡益が生じることがあります。
「買ったときより安く売ったから所得は出ない」と判断しないでください。
所有期間5年を境に短期譲渡所得と長期譲渡所得に分かれる
土地・建物・株式等以外の資産の譲渡所得は、所有期間によって短期と長期に分かれます。
国税庁によると、所有期間5年以下は短期譲渡所得、5年を超えるものは長期譲渡所得です。長期譲渡所得については、特別控除後の金額の2分の1を他の所得と合算します。
事業用トラックの場合、何年所有していたかは車検証の年式ではなく、自分がその車両を取得してからの所有期間で確認してください。
中古車として購入した場合でも、「車が何年落ちか」と「自分の所有期間」は別です。
少額減価償却資産などは事業所得になる場合がある
事業用資産を売れば必ず譲渡所得になるわけでもありません。
国税庁は、使用可能期間が1年未満の減価償却資産や一定の取得価額10万円未満の減価償却資産、一括償却資産の規定を適用した一定の資産などについて、売却による所得を事業所得または雑所得として扱うケースを示しています。
一般的なトラックや営業車でこの例外に該当することは多くありませんが、「事業用資産の売却はすべて譲渡所得」と覚えてしまうのも危険です。
KaitoRiHack編集部特に複数の固定資産を同じ年度に売却した場合や特殊な経理処理をしている場合は、資産ごとに確認してください。
車両売却の仕訳は法人と個人事業主で考え方が異なる
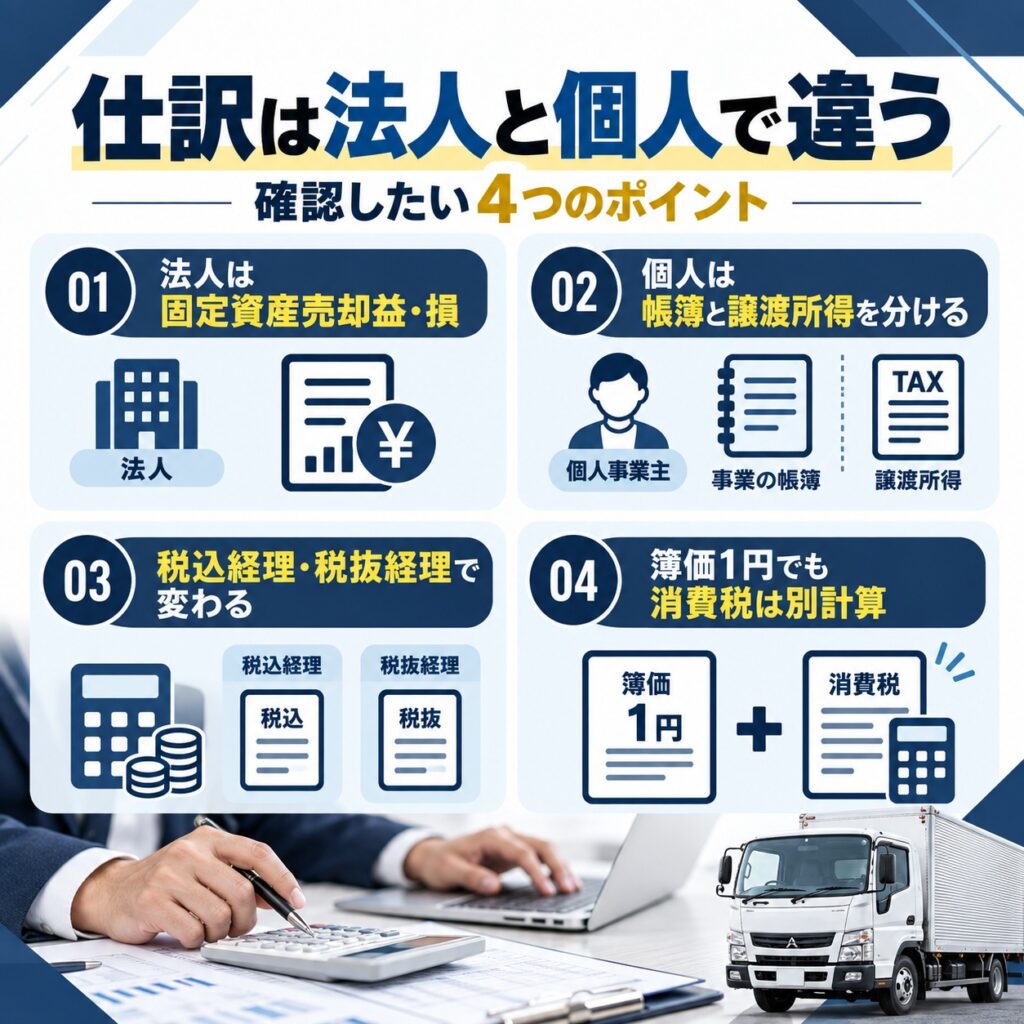
車両売却の仕訳では、法人と個人事業主を同じ処理にしないことが重要です。
さらに、税込経理か税抜経理かによって消費税の見え方も変わります。
ここでは考え方をつかむための基本形を説明します。実際の勘定科目や処理方法は、自社の経理方式や会計ソフトの設定に合わせてください。
車両売却の仕訳で確認するポイント
法人は固定資産売却損益と消費税を分けて処理する
法人が固定資産として計上していた車両を売却した場合は、売却時点の帳簿価額と売却額を比較し、固定資産売却益または固定資産売却損を計上します。
たとえば税抜経理を採用している法人が、帳簿価額40万円の事業用車両を税込110万円で売却したとします。
ほかの精算項目がない単純な例なら、考え方は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,100,000円 | 車両運搬具 | 400,000円 |
| 仮受消費税等 | 100,000円 | ||
| 固定資産売却益 | 600,000円 |
税込経理の場合は、消費税を仮受消費税等として分けずに処理するため、仕訳の形が変わります。
なお、売却額の中にリサイクル料金相当額などが含まれている場合は、このような単純な仕訳だけで終わらないことがあります。必ず契約書の内訳まで確認してください。
個人事業主は帳簿上の処理と譲渡所得の申告を混同しない
個人事業主では、会計ソフト上で車両を固定資産台帳から除却し、入金を記帳する作業と、所得税の確定申告で譲渡所得を計算する作業を分けて考える必要があります。
国税庁は、課税事業者が事業用資産を譲渡する場合、消費税の経理処理について、その事業で採用している税込経理・税抜経理と同じ方式で処理することを示しています。
その一方で、所得税では原則として譲渡所得の計算が必要です。
会計ソフトに「固定資産売却益」と表示されたから、そのまま全額が事業所得になるとは限りません。帳簿を付けるための勘定科目と、所得税申告上の所得区分は分けて確認してください。
税込経理と税抜経理で仕訳の見え方が変わる
税込経理では、売上や経費に消費税を含めた金額で帳簿を作ります。
税抜経理では、取引本体の金額と消費税を分けて記録します。
そのため、同じ110万円で車を売却しても、帳簿に表示される固定資産売却益の金額は税込経理と税抜経理で異なる場合があります。
KaitoRiHack編集部国税庁も、事業用資産の譲渡所得を計算するときは、その事業で選択していた消費税の経理方式に合わせることを案内しています。
ネット上の仕訳例をそのままコピーする前に、自社が税込経理と税抜経理のどちらなのかを確認することが先です。
簿価1円の車両を売却した場合の仕訳を確認する
長期間使用した事業用車両では、帳簿価額が1円まで下がっていることがあります。
国税庁は法人の減価償却について、一定の減価償却資産は残存簿価1円まで償却できることを示しています。
KaitoRiHack編集部国税庁の減価償却資産の償却限度額に関する案内でも、未償却残高が1円になる具体例が掲載されています。
たとえば税抜経理の法人が、簿価1円の車両を税込11万円で売った単純なケースなら、税抜売却額10万円から簿価1円を差し引いた99,999円が固定資産売却益になる考え方です。
別途、売却に係る消費税1万円を処理します。
簿価が1円だからといって、売却代金のほぼ全額が消費税になるわけではありません。
「固定資産売却益」と「売却取引に含まれる消費税」は別々に計算します。
買取価格の内訳は消費税とリサイクル料金相当額まで確認する
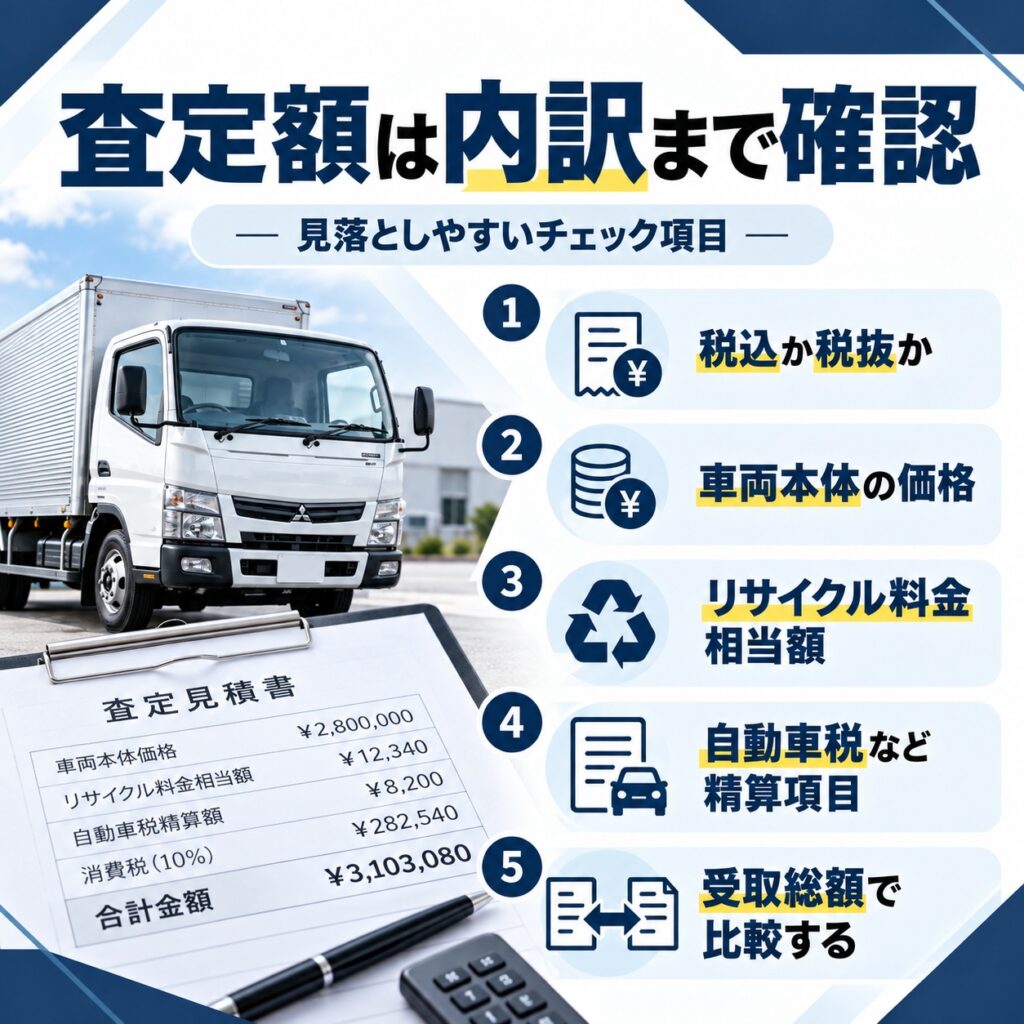
税務処理を正しく行うには、査定額そのものより「その金額に何が含まれているか」を確認することが重要です。
特にトラックは売却額が大きくなりやすいため、税込・税抜を曖昧にしたまま契約すると経理処理にも影響します。
買取価格の内訳で確認する項目
査定額が税込か税抜かを確認する
買取業者から「100万円です」と言われたら、その100万円が税込なのか税抜なのかを確認してください。
課税事業者にとっては、受取総額が同じでも、車両本体価格と消費税の内訳を正確に把握しておく必要があります。
また、複数社の査定額を比較するときも条件をそろえます。
A社は税込110万円、B社は税抜105万円なら、一見するとA社が高く見えても、実際の受取総額はB社の方が高くなる可能性があります。
トラック買取では提示額の大きさだけを見るのではなく、最終的にいくら受け取れるのかで比較してください。
リサイクル料金相当額は車両価値額と分けて確認する
自動車リサイクル促進センターのリサイクル料金の支払い・受け取りに関する案内では、中古車として車を売却・下取りする場合、売主は「車両価値金額+リサイクル料金相当額」を受け取る仕組みが示されています。
資金管理料金は除かれます。
そのため、買取価格が100万円だったとしても、その中にリサイクル料金相当額が含まれているのか、それとも別に精算されるのかを確認してください。
KaitoRiHack編集部売買契約書や精算書で内訳を確認しておけば、固定資産の売却額とそれ以外の項目を切り分けやすくなります。
リサイクル預託金の具体的な勘定科目や消費税区分については、過去の計上方法によっても処理が変わり得るため、車両本体と機械的に同じ処理にせず確認してください。
自動車税相当額など他の精算項目も契約書で確認する
車の売却では、車両本体以外の金額が精算に含まれる場合があります。
特に注意したいのは、リサイクル料金相当額や税金に関する精算、ローン残債の清算などです。
「口座に100万円振り込まれたから、100万円をそのまま車両売却額として仕訳する」という処理では、契約内容と帳簿がずれる可能性があります。
査定時には金額だけを確認するのではなく、契約書や精算書を見て「車両代はいくらか」「消費税はいくらか」「その他の精算はいくらか」まで把握してください。
トラックを売る前に税務処理に必要な資料を残す
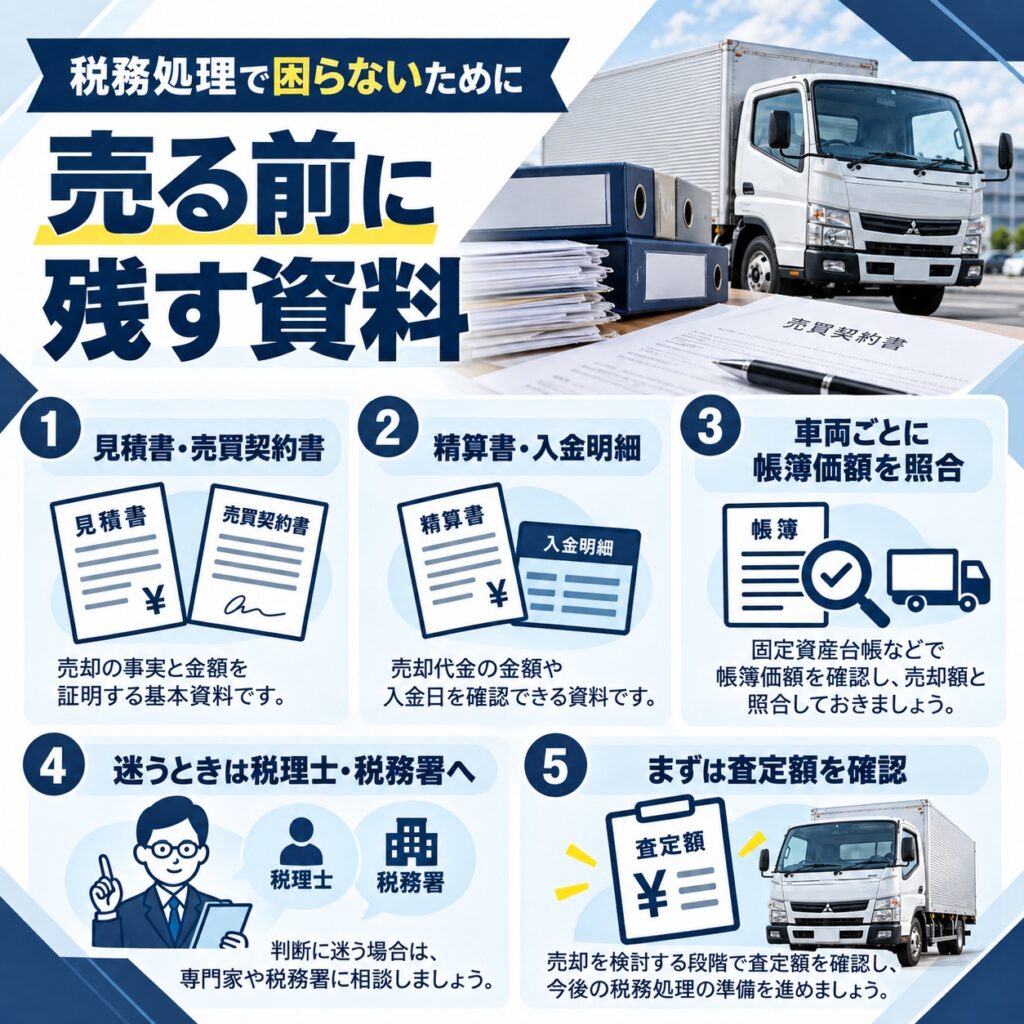
事業用トラックを売却するときは、契約して入金されたら終わりではありません。
決算や確定申告のときに売却内容を再現できるように、売却時点で資料をまとめておくことが大切です。
売却後の税務処理に備えて確認すること
売買契約書・見積書・入金明細を保管する
最低限、査定内容が分かる見積書、売買契約書、精算書、入金が確認できる資料はまとめて保管してください。
KaitoRiHack編集部特に確認しておきたいのは、税込・税抜の区分、消費税額、リサイクル料金相当額、実際の入金額です。
査定時の電話で聞いた金額だけでは、数か月後の決算時に内訳を確認できなくなることがあります。
また、固定資産台帳に登録されている車両と売却した車両が一致するよう、車名や登録情報なども照合しておくとスムーズです。
複数台を売る場合は車両ごとに帳簿価額と売却額を照合する
法人や運送事業者では、複数台のトラックを一度に入れ替えるケースもあります。
この場合、買取業者から「5台まとめて500万円」と一括した金額だけを受け取るより、可能であれば車両ごとの査定額や精算内容が分かる資料を残しておく方が経理しやすくなります。
固定資産台帳では車両ごとに取得価額や減価償却累計額、帳簿価額が異なるためです。
一括売却でも、どの車両がいくらで売れたのか確認できる状態にしておけば、固定資産売却損益の計算や除却処理で迷いにくくなります。
判断に迷う税務処理は税理士や税務署へ確認する
事業用車両の売却は、法人か個人事業主か、課税事業者か免税事業者か、簡易課税か本則課税かによって処理が変わります。
さらに個人事業主では譲渡所得、法人では固定資産売却損益、リサイクル預託金などの処理も絡みます。
一般的な考え方は確認できますが、実際の申告額はそれぞれの帳簿や取得時の処理によって変わります。
自社のケースで判断できない部分が残ったら、顧問税理士に確認するか、国税庁の税についての相談窓口を利用してください。
そして、まだ売却先を決めていないなら、税務処理だけ先に考え込む必要はありません。
まず売却予定のトラックがいくらになるのかを確認し、実際の査定額をもとに消費税や売却損益を整理する方が現実的です。
カーネクストの公式情報では、法人・個人事業主が使用するトラックや商用車も査定対象としており、故障車・不動車・過走行車にも対応しています。
KaitoRiHack編集部カーネクストPROの公式案内では、国内外の販路を使った査定や法人車両の複数台売却にも対応すると案内されています。
また、通常のカーネクスト公式サービス案内では、引取費用は一部離島を除いて無料で、名義変更や抹消登録などの手続きも無料代行とされています。リサイクル料金が未預託の場合は、その分の負担が必要です。
古いトラックや走行距離の多い車両でも、帳簿価額が低いことと市場で値段が付かないことは別の話です。廃車と決めつける前に査定額を確認し、その金額をもとに売却するか判断してください。
まとめ
課税事業者が事業で使用していたトラックや社用車を売却すると、原則として売却代金は消費税の課税対象になります。
「購入価格より安く売った」「帳簿上は売却損になった」という理由だけで、消費税がかからなくなるわけではありません。消費税では売却益ではなく、事業用資産を譲渡して受け取る対価を基準に考えます。
簡易課税を利用している場合、自己使用していた固定資産の売却は原則として第4種事業で、みなし仕入率は60%です。
本業が運送業で第5種だからといって、トラック売却まで同じ区分にしないよう注意してください。
KaitoRiHack編集部個人事業主の場合はさらに、消費税とは別に所得税上の譲渡所得を確認する必要があります。
法人の固定資産売却損益と同じ感覚で処理しないことが大切です。
売却時は、査定額が税込か税抜か、リサイクル料金相当額などが含まれているかを確認し、契約書や精算書を残しておきましょう。
そして、まだ売却価格が決まっていないなら、まず査定額を確認してください。トラックは年式や走行距離だけでなく、車種や仕様、状態、再販先によって評価が変わります。
税金の計算を正しく行うためにも、最初に「実際にいくらで売れるのか」を把握し、その金額と固定資産台帳を照らし合わせて処理を進めるのが確実です。