
個人事業主が仕事で使っていたトラックや営業車を売却したときは、「固定資産を売ったから売却益を事業所得に入れればいい」と考えると処理を間違えやすくなります。
個人事業主の場合、通常の事業用車両の売却によって生じた所得は、原則として事業所得ではなく譲渡所得として扱います。一方で、帳簿上では車両運搬具を固定資産から外す仕訳が必要です。
さらに、課税事業者なら消費税、減価償却が終わっている車なら簿価1円、事業と私用を兼ねている車なら事業割合まで確認しなければなりません。
つまり、車両を売ったときは「帳簿の仕訳」「所得税の譲渡所得」「消費税」を分けて考えるのが基本です。
まだトラックを売却していない場合は、最終的な仕訳や譲渡所得を計算する前に、実際の売却額を把握しておきましょう。トラックは年式や走行距離だけでなく、車種や架装、状態、再販先によって査定が変わるため、古い車両でも査定してみる価値があります。
個人事業主の車両売却は仕訳と譲渡所得を分けて考える
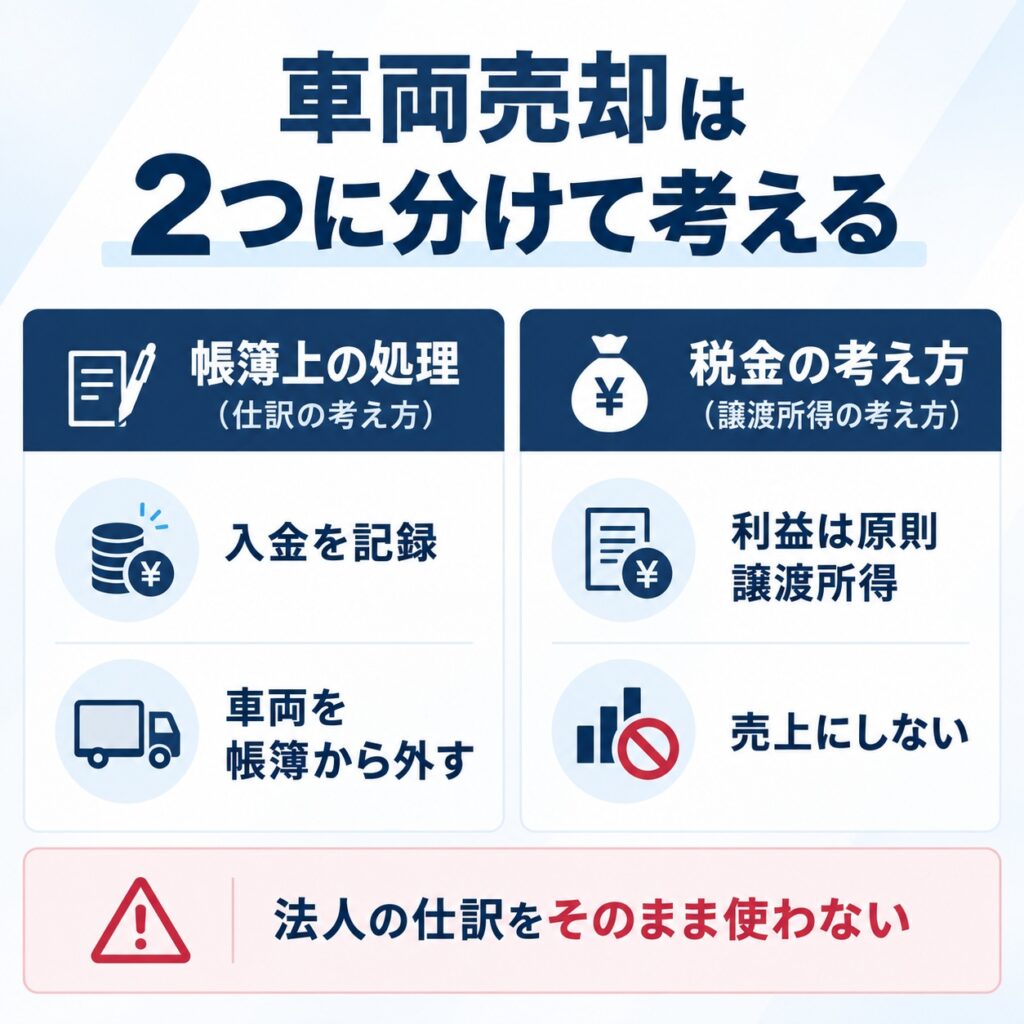
個人事業主が事業用の車を売ったときに最初に押さえたいのは、帳簿上の仕訳と所得税の計算は別だという点です。
法人の固定資産売却では「固定資産売却益」「固定資産売却損」として損益計算書へ反映するのが一般的ですが、個人事業主は同じ考え方では処理しません。
車両売却の利益は原則として総合課税の譲渡所得
国税庁が示す土地・建物・株式等以外の資産を売った場合の譲渡所得では、資産を譲渡して生じた所得は譲渡所得として扱うことが示されています。
仕事で使用していた通常のトラックや営業車も、固定資産として計上していた車両であれば、売却による利益は原則として譲渡所得です。
したがって、100万円で売れたからといって、100万円をそのまま事業の売上に計上するわけではありません。
ただし、取得価額10万円未満の減価償却資産や一括償却資産など、譲渡所得に含まれない資産もあります。通常のトラックや営業車とは前提が異なるため、少額資産を売却した場合は個別に確認してください。
事業の帳簿では固定資産の除却と入金を記録する
所得税上は譲渡所得でも、事業の帳簿に車両運搬具が残っている以上、売却時には固定資産から外す必要があります。
そのため、帳簿では主に次の3点を処理します。
- 売却代金の入金
- 車両運搬具の帳簿価額の消去
- 売却額と帳簿価額との差額
個人事業主では、事業所得に含めない差額を事業主借や事業主貸で処理する記帳方法があります。
実際の勘定科目は使用している会計ソフトや経理方法によって異なるため、「固定資産売却益」という法人向けの仕訳をそのままコピーするのではなく、自分の帳簿方式に合わせて処理してください。
法人の車両売却仕訳をそのまま当てはめない
「車両売却 仕訳」と検索すると、法人向けの仕訳例も多く出てきます。
しかし、法人では固定資産売却益・固定資産売却損として法人の損益に反映する一方、個人事業主の通常の車両売却益は譲渡所得として計算します。
ここを混同すると、事業所得と譲渡所得の両方へ売却益を入れてしまったり、逆に確定申告で譲渡所得を申告し忘れたりする原因になります。
個人事業主は、法人の仕訳例ではなく「個人事業主として固定資産を売却した場合」という前提で処理することが重要です。
個人事業主が車両を売却したときの仕訳例
ここでは、個人事業主が固定資産に計上している事業用車両を売った場合の記帳例を紹介します。
わかりやすくするため、まずは消費税を分けずに考えます。課税事業者の消費税処理については後ほど説明します。
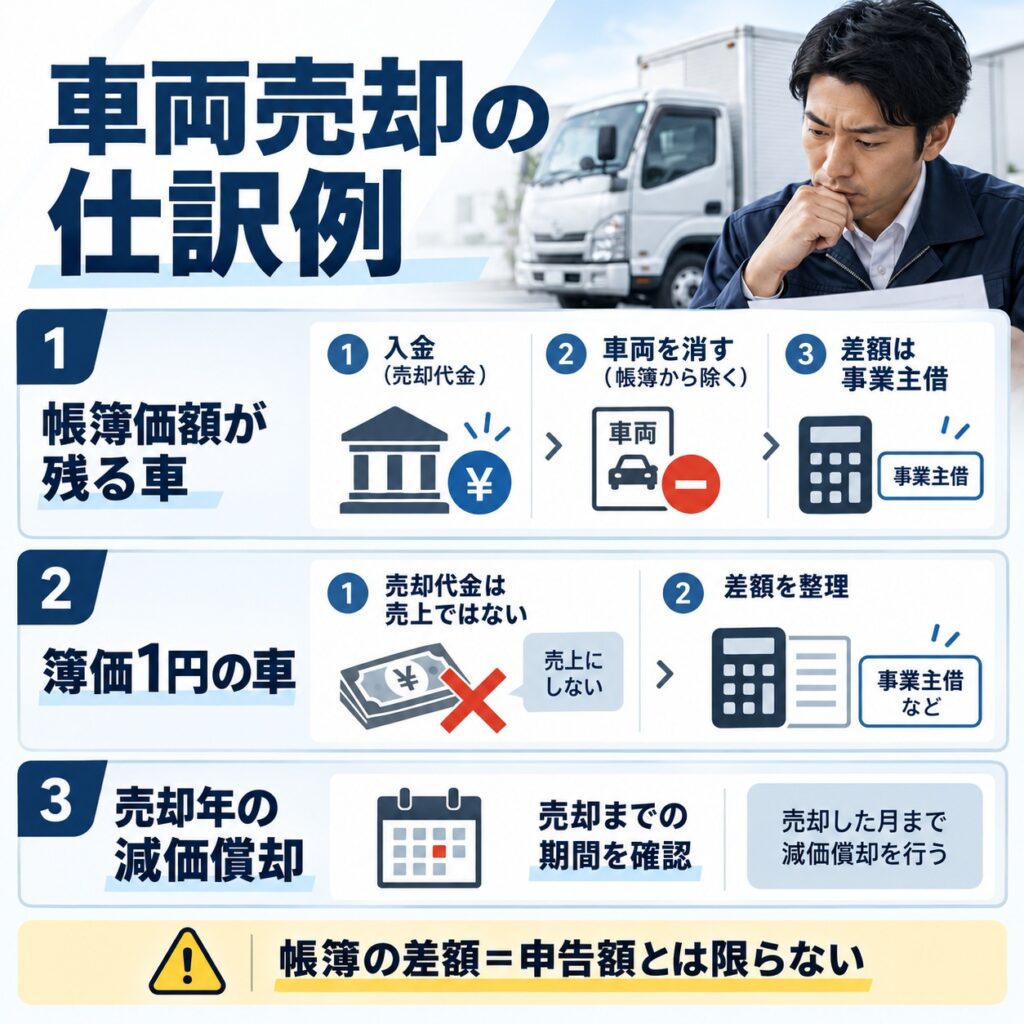
帳簿価額が残っている車両を売却した場合
たとえば、次の条件でトラックを売ったとします。
| 項目 | 金額 |
|---|---|
| 売却時の帳簿価額 | 50万円 |
| 売却代金 | 80万円 |
| 入金先 | 事業用普通預金 |
この場合、帳簿から50万円の車両運搬具を消し、普通預金80万円の入金を記録します。
記帳例の一つは次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 80万円 | 車両運搬具 | 50万円 |
| 事業主借 | 30万円 |
30万円は事業の売上として計上するのではなく、所得税では別途、譲渡所得の計算に反映させます。
反対に、帳簿価額50万円の車を30万円で売った場合は、差額20万円を事業主貸で処理する方法があります。
ただし、実際の譲渡所得は単純な「売却額-帳簿価額」だけで確定するとは限りません。譲渡費用や売却年の減価償却、消費税の経理方式も関係するため、帳簿の差額と確定申告上の金額を機械的に同じものと考えないようにしてください。
減価償却が終わり簿価1円の車両を売却した場合
減価償却が進んだトラックでは、帳簿価額が1円だけ残っていることがあります。
この状態の車を30万円で売却し、事業用口座に入金された場合は、消費税を考慮しない単純な記帳例なら次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 30万円 | 車両運搬具 | 1円 |
| 事業主借 | 299,999円 |
「減価償却が終わっているから売却代金は全部売上になる」という処理ではありません。
また、簿価1円だから税金が必ず高くなるとも限りません。所得税では、このあと説明する譲渡所得の最高50万円の特別控除があるためです。
たとえば、ほかに譲渡益がなく、簿価1円の事業用車を30万円で売却し、譲渡費用もなかったとします。単純化すると譲渡益は約30万円となりますが、要件を満たして最高50万円の特別控除を適用できれば、所得税上の譲渡所得は0円になるケースがあります。
ただし、課税事業者の消費税まで0円になるわけではありません。所得税の譲渡所得と消費税は別に判断してください。
売却年の減価償却は売却までの期間を確認する
年の途中で車両を売却した場合、売却年の減価償却も確認が必要です。
国税庁の減価償却に関する案内では、年の途中で譲渡した減価償却資産について、譲渡時までの償却費をその年分の必要経費に算入する取扱いも認められています。
その場合は、売却までの減価償却費を事業所得の必要経費にし、その分を反映した取得費で譲渡所得を計算します。
つまり、「前年末の帳簿価額をそのまま売却時の取得費にすれば終わり」とは限りません。
特に高額なトラックを年の途中で売却した場合は、売却年の減価償却をどちらで処理したかによって帳簿価額と譲渡所得の計算が変わります。確定申告まで同じ前提で処理してください。
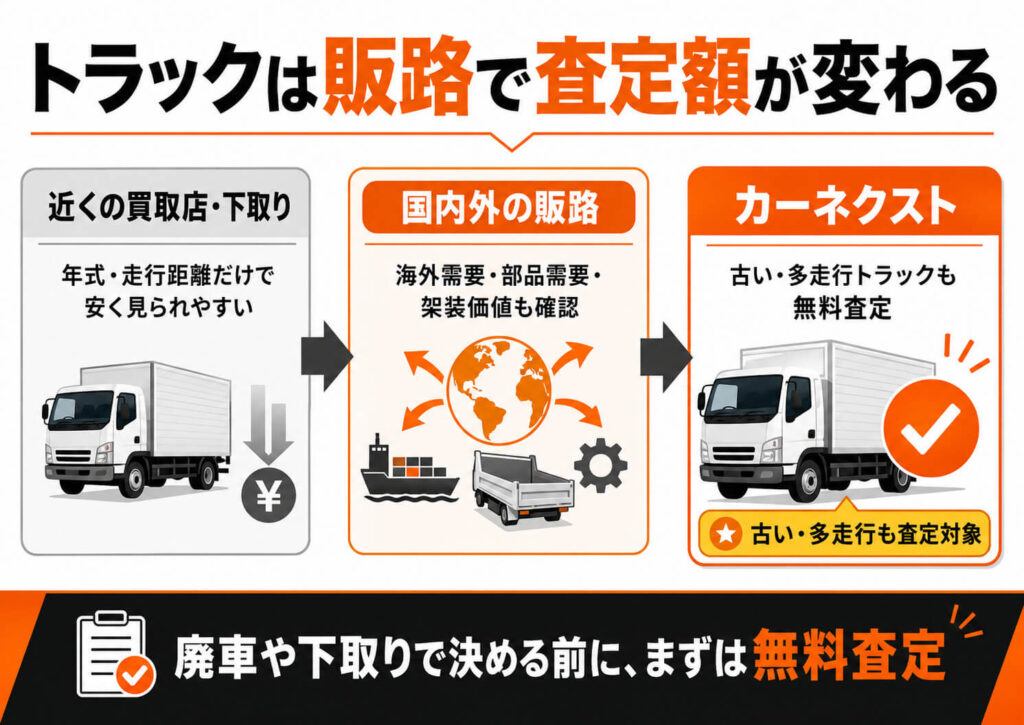
トラックを売るなら、筆者がまず査定を依頼するのは「カーネクスト」です。
- 国内外の販路をもとに高価買取を狙える
- 低年式・多走行・事故車・不動車も査定対象
- 全国引き取り・手続き代行が無料
カーネクストは、国内外の需要をもとに高く売れる販路を選定してくれる買取サービスです。
低年式、多走行、事故車、不動車など、通常の買取店では断られやすい車両でも査定対象になります。
さらに、全国どこでも無料で引き取りに対応しており、名義変更や抹消登録などの面倒な手続きも無料で代行してくれるため、忙しい法人や個人事業主でも依頼しやすいのが強みです。
\ 古いトラック・多走行車も無料査定 /
※大型トラックの不動車は対応不可
トラックは、仕事で長く使っていた車両でも、海外需要や部品需要、架装の価値が残っていることがあります。古い・距離が多いという理由だけで安く手放す前に、まずは専門の販路を持つ業者に査定してもらうことが重要です。
特に、走行距離が多いトラック、年式が古いトラック、故障や事故歴があるトラックは「どうせ値段がつかない」と思い込まず、カーネクストで査定額を確認してみてください。
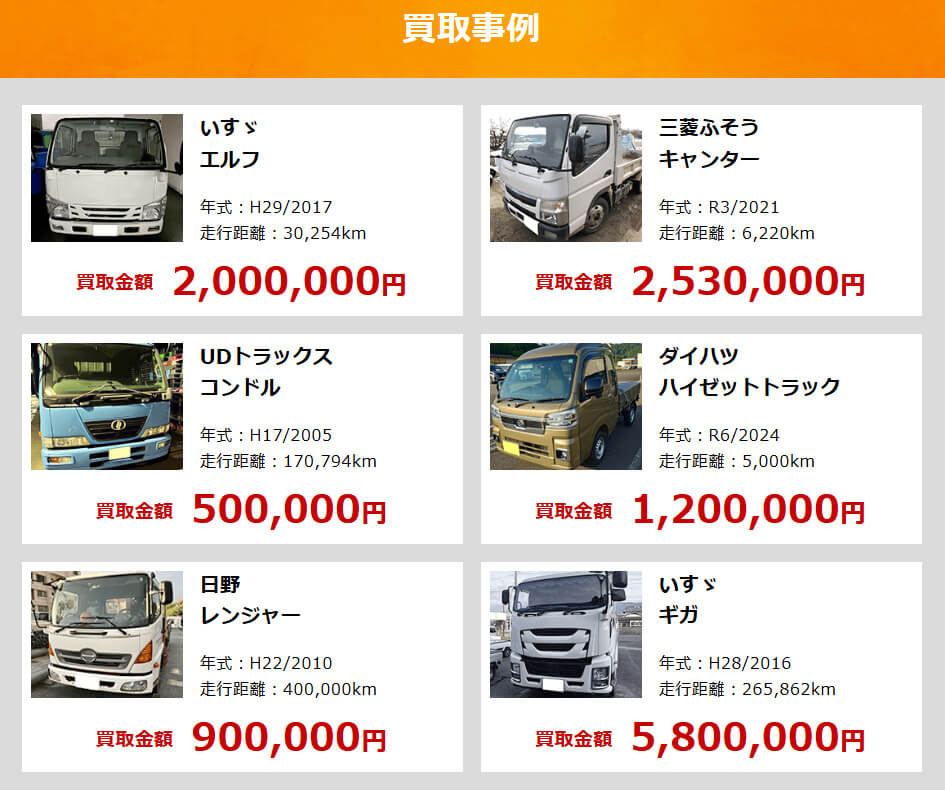
トラックは1台ごとの仕様差が大きいため、査定に出してみないと正確な価値はわかりません。
「古いから廃車かもしれない」「走行距離が多いから不安」「引き取りや手続きが面倒」という方こそ、カーネクストで一度無料査定を受けてみてください。
売却するかどうかは、査定額を見てから判断できます。まずは今のトラックがいくらで売れるのか、無料で確認してみましょう。
\ 古いトラック・多走行車も無料査定 /
※大型トラックの不動車は対応不可
車両売却の譲渡所得と確定申告
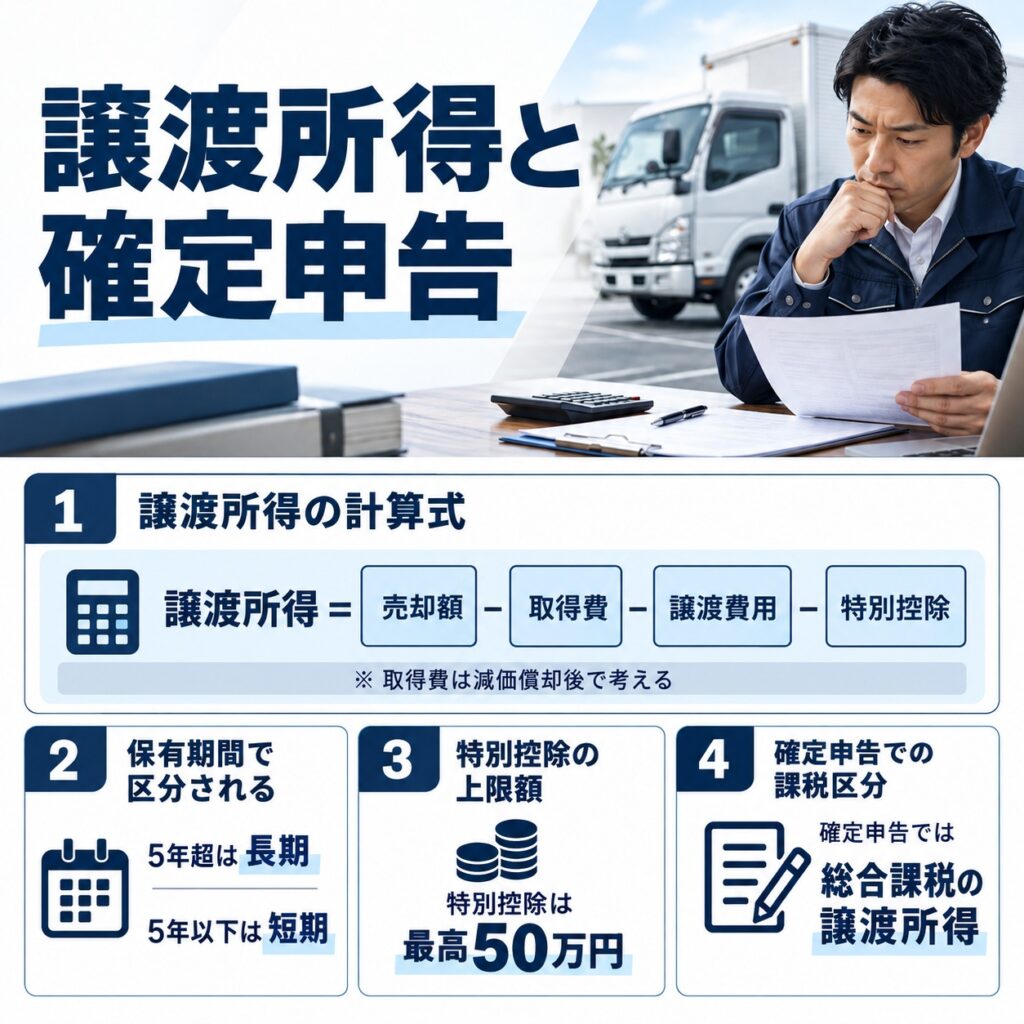
個人事業主の車両売却で税務上もっとも重要なのが、譲渡所得の計算です。
仕訳だけ終わらせて安心せず、確定申告で譲渡所得を正しく反映させましょう。
譲渡所得と確定申告の確認項目
譲渡所得は売却額から取得費と譲渡費用を差し引いて計算する
国税庁が示す総合課税の譲渡所得の計算方法では、基本的に次の式で計算します。
譲渡所得 = 譲渡価額 -(取得費+譲渡費用)- 特別控除
取得費は、単純な新車購入時の価格ではありません。
車のように使用によって価値が減る減価償却資産では、購入代金などから減価償却費相当額を控除した金額が取得費になります。
譲渡費用は、その資産を売るために直接かかった費用です。
たとえば、消費税を考慮しない単純な例として、次の条件で売却したとします。
| 項目 | 金額 |
|---|---|
| 売却額 | 80万円 |
| 減価償却後の取得費 | 20万円 |
| 譲渡費用 | 5万円 |
譲渡益は55万円です。
ほかに対象となる譲渡益がなければ、最高50万円の特別控除を差し引き、残る譲渡所得は5万円となります。
所有期間5年超は長期譲渡所得、5年以下は短期譲渡所得
車両の所有期間によって、譲渡所得は短期と長期に分かれます。
- 所有期間5年以下:短期譲渡所得
- 所有期間5年超:長期譲渡所得
短期譲渡所得は、特別控除後の金額の全額が総合課税の対象です。
一方、長期譲渡所得は、特別控除後の金額の2分の1が総所得金額へ算入されます。
先ほどの例で特別控除後の譲渡所得が5万円だった場合、5年以下なら5万円が対象ですが、5年を超えて所有していた車なら2万5,000円が総合課税へ反映される計算です。
古いトラックを長期間使ってから売却する個人事業主にとって、所有期間は重要な確認項目です。
最高50万円の特別控除を確認する
総合課税の譲渡所得には、年間で最高50万円の特別控除があります。
ただし、車1台につき50万円ではありません。その年の短期譲渡所得と長期譲渡所得の譲渡益を合計して適用します。
短期と長期の両方がある場合は、先に短期譲渡所得の譲渡益から控除し、残額があれば長期譲渡所得から控除します。
そのため、「減価償却が終わった簿価1円の車を40万円で売ったから、ほぼ40万円に所得税がかかる」とは限りません。
ほかの譲渡所得がなければ、特別控除内に収まるケースもあります。
一方、同じ年に複数台の事業用車両やほかの対象資産を売却している場合は、すべてを確認してから計算してください。
確定申告では総合課税の譲渡所得として申告する
事業用車両の通常の売却益は、確定申告では事業所得の売上に加算するのではなく、総合課税の譲渡所得として整理します。
国税庁の案内でも、土地・建物や株式等以外の資産の譲渡所得は、給与所得や事業所得などと合計して税額を計算するとされています。
申告前には、少なくとも次の情報をそろえておきましょう。
- 車両の取得日
- 売却日
- 購入時の取得価額
- 過去の減価償却額
- 売却時の取得費
- 売却代金
- 売却のために直接支払った費用
- 所有期間
- 消費税の経理方式
特に「個人事業主 車売却 確定申告 書き方」を調べている方は、売却代金だけを見て入力しないことが大切です。
減価償却後の取得費と譲渡費用まで整理してから申告してください。
個人事業主の車両売却で確認する消費税
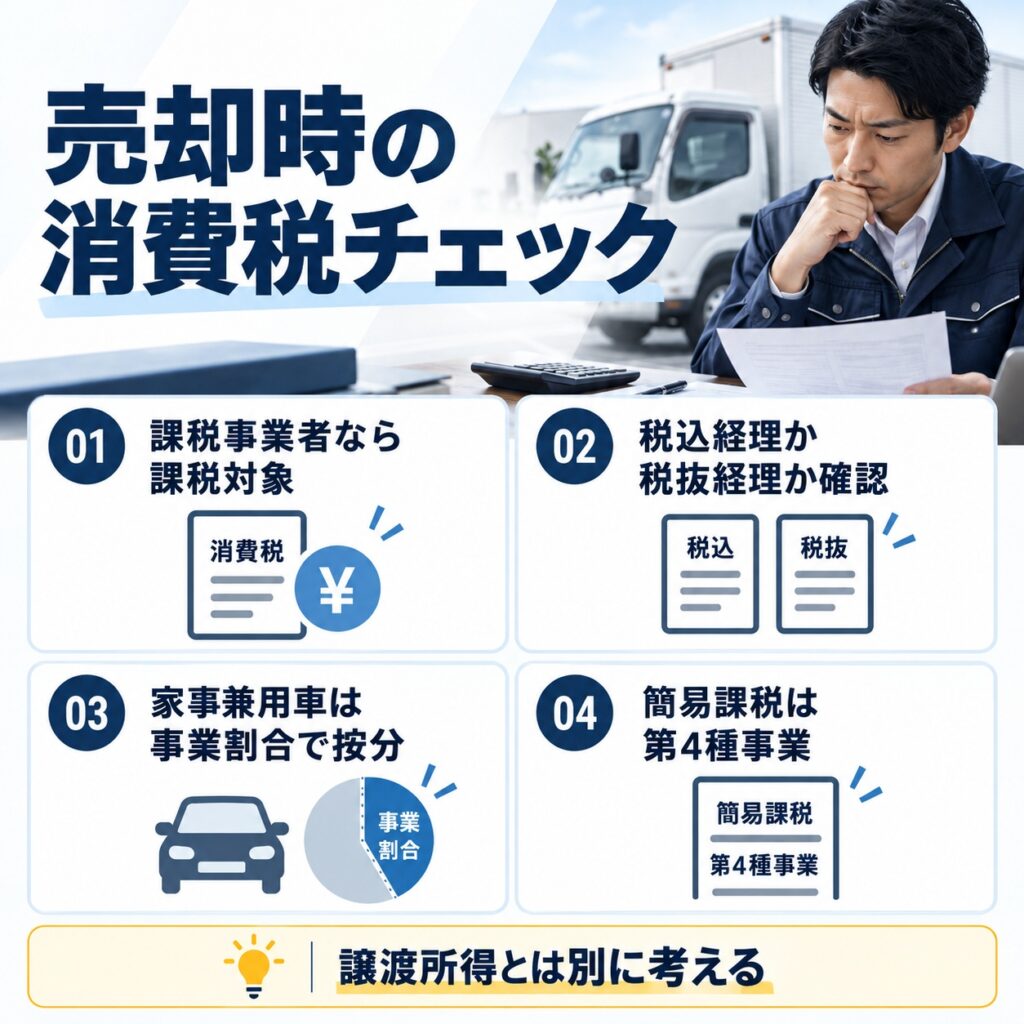
所得税では譲渡所得になる一方、消費税では「事業用資産を売った取引」として判定します。
この二つを混同しないことが、車両売却の税務処理で特に重要です。
車両売却時の消費税の確認項目
課税事業者が事業用車両を売ると消費税の課税対象になる
国税庁の事業者が事業として行う取引の説明では、事業で使用していたトラックなどの事業用資産を売却した場合も、事業として行う取引に含まれると明記されています。
そのため、消費税の課税事業者が仕事に使っていたトラックを売った場合、その売却は原則として消費税の課税対象です。
一方、個人事業主でも完全な自家用車を売っただけなら、事業者として行う取引ではないため扱いが異なります。
また、免税事業者の場合も同じ処理にはなりません。
「個人事業主だから車を売れば必ず消費税がかかる」のではなく、課税事業者かどうか、事業用資産かどうかを確認してください。
税込経理と税抜経理で処理が変わる
課税事業者の場合、普段採用している消費税の経理方法によって譲渡所得の計算も変わります。
国税庁の消費税と譲渡所得の取扱いでは、事業所得などで税込経理を採用している場合は譲渡所得でも税込経理、税抜経理なら譲渡所得でも税抜経理で処理するとされています。
税抜経理で、事業用車両を税込55万円で売却し、そのうち本体価格が50万円、消費税等が5万円とする単純な例なら、消費税分を仮受消費税等として分けて記帳します。
一方、税込経理なら売却額を税込金額で扱い、消費税等の納付額などは事業所得側で調整します。
普段の帳簿が税込経理なのか税抜経理なのかわからない場合は、前年の消費税申告や会計ソフトの設定を確認してから処理してください。
家事兼用車は事業利用分を合理的に按分する
個人事業主では、仕事と私生活の両方に同じ車を使っているケースもあります。
国税庁の事業用と家事用を兼ねた資産を売却した場合の取扱いでは、事業と家事の両方に使用している資産でも、事業用部分については消費税の課税対象になるとされています。
たとえば、これまで車両費や減価償却費を事業割合70%で処理していた車なら、売却時だけ突然100%事業用として扱うのではなく、これまでの利用実態との整合性を確認する必要があります。
按分割合は、走行距離や利用日数など、事業利用を合理的に説明できる基準で判断してください。
簡易課税では固定資産の売却は第4種事業になる
簡易課税を選択している個人事業主は、普段の本業がどの事業区分なのかだけで車両売却を処理しないよう注意してください。
国税庁の簡易課税における固定資産売却の事業区分では、事業者が自分で使用していた固定資産を売却した場合、本業の種類にかかわらず第4種事業に該当するとされています。
車両運搬具も固定資産等に含まれます。
そのため、たとえば運送業などで本業について別の事業区分を使っていても、使用していたトラックの売却収入まで同じ区分で処理するとは限りません。
簡易課税を利用している場合は、車両売却分を第4種事業として区分して申告してください。
リサイクル預託金は車両代と分けて確認する
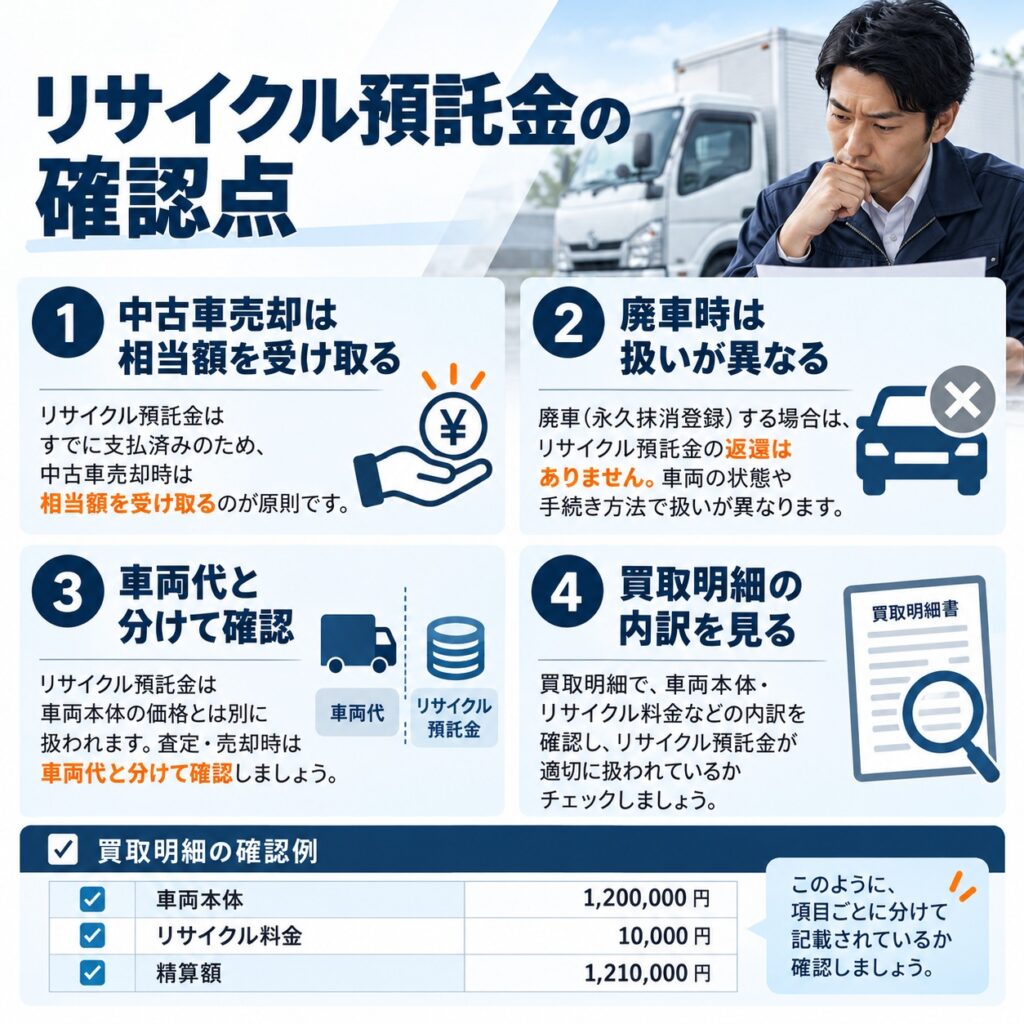
トラックや普通車を売却したときは、買取業者から入金された総額だけを見るのではなく、リサイクル料金相当額の内訳も確認しておきましょう。
仕訳や消費税を整理するうえでも、車両代と同じものとして雑に処理しないことが大切です。
リサイクル預託金の確認項目
中古車として売る場合はリサイクル料金相当額を確認する
ただし、資金管理料金は除かれます。
一方、使用済自動車として廃車にする場合は仕組みが異なり、未預託のリサイクル料金があれば支払いが必要になる場合があります。
「中古車として売却したのか」「使用済自動車として引き渡したのか」を区別してください。
買取明細で車両代とリサイクル料金の内訳を確認する
実際の買取では、査定額の表示方法や明細の書き方が業者ごとに異なります。
そのため、振込額だけを見て仕訳するのではなく、契約書や買取明細で次の内訳を確認してください。
- 車両本体の買取金額
- 消費税等
- リサイクル料金相当額
- 税金などの精算額
- 手数料や差引額
個人事業主の車両売却は、1本の入金の中に税務上の性質が異なる金額が含まれることがあります。
売却時点で明細を受け取っておけば、確定申告時に金額をさかのぼって確認する手間を減らせます。
仕訳と確定申告のために残しておく書類
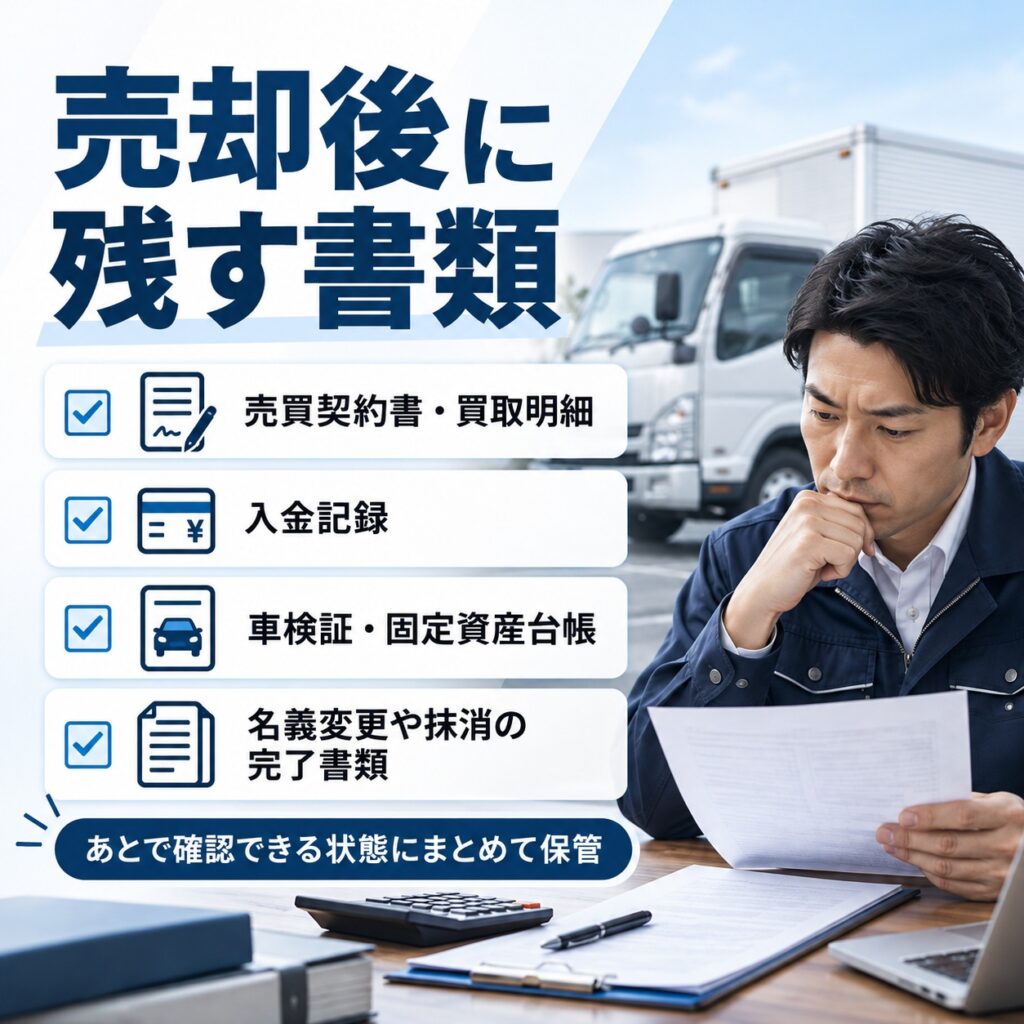
車両売却の会計処理では、査定額だけわかっていても十分ではありません。
あとから取得費や売却額、名義変更の完了状況を確認できるよう、売却関係の書類はまとめて保管してください。
売買契約書・買取明細・入金記録を保管する
最低限残しておきたいのは、売買契約書、買取明細、銀行口座の入金記録です。
これらがあれば、売却日や売却金額、代金の内訳を確認しやすくなります。
現金で受け取った場合も、受領書など金額を確認できる資料を残してください。
個人事業主の場合、確定申告の段階になってから「いくらが車両代で、いくらがリサイクル料金だったかわからない」という状態になると処理が難しくなります。
車検証・減価償却の記録・リサイクル預託状況を確認する
譲渡所得を計算するには、車両の取得時期や取得価額、これまでの減価償却額が必要です。
固定資産台帳や過去の青色申告決算書などから確認できる状態にしておきましょう。
特に長く使用した車では、「買った金額は覚えているが減価償却後の金額がわからない」というケースが起こりやすくなります。
簿価1円まで償却している車でも、購入時期や過去の処理がわかる資料は残してください。
名義変更や抹消登録の完了も確認する
売却は、代金が振り込まれれば完全に終了というわけではありません。
新しい所有者へ移す場合は移転登録、廃車する場合は抹消登録などの手続きが必要です。
国土交通省の移転登録に必要な書類の案内でも、譲渡証明書などの必要書類が示されています。
買取業者へ手続きを任せる場合でも、名義変更後の車検証の写しや抹消を確認できる書類など、完了を確認できるものを受け取っておくと安心です。
特に事業用トラックでは、車両台帳や固定資産台帳から削除するタイミングも含め、売却後の処理まで終わらせてください。
個人事業主の車両売却で間違えやすいポイント
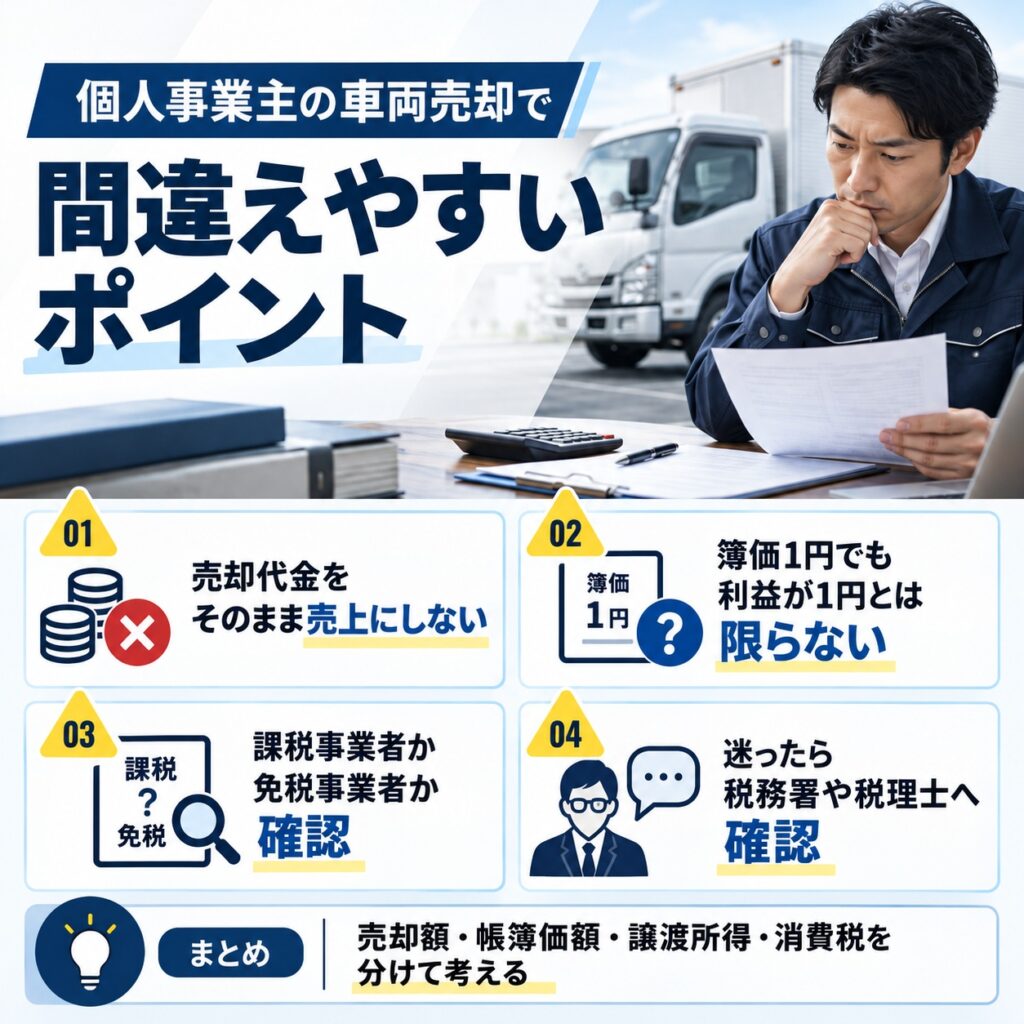
個人事業主の車両売却は、仕訳だけを見ると複雑に感じますが、間違いやすい部分はある程度決まっています。
「売却代金」「帳簿価額」「譲渡所得」「消費税」を一つの数字として扱わないことが重要です。
車両売却で間違えやすいポイント
売却代金をそのまま事業の売上にしない
もっとも避けたいのが、買取業者から50万円振り込まれたからといって、50万円をそのまま事業の売上に入れる処理です。
通常の事業用固定資産である車両の売却益は、原則として譲渡所得として整理します。
帳簿では車両運搬具を消すための仕訳を行い、確定申告では譲渡所得として計算する。この2段階に分けて考えると整理しやすくなります。
簿価1円でも売却による利益が1円になるわけではない
減価償却が終わり帳簿価額が1円になっていても、車の市場価値が1円になるわけではありません。
特にトラックは、長期間仕事で使用して走行距離が伸びていても、国内再販だけでなく海外需要や部品需要、車種や架装によって価値が残っていることがあります。
カーネクストの車買取サービスでは、国内外約13,000社のネットワークを使って販路を選定し、事故車・過走行車・不動車にも対応するとしています。また、法人・事業用車両向けの案内では、トラックや個人事業主の車両も査定対象として案内されています。
減価償却が終わったからという理由だけで廃車を決めず、まず現在の査定額を確認してから判断してください。
なお、カーネクストは全国で引取費用無料と案内していますが、一部離島は対象外です。名義変更や抹消登録などの手続きも無料代行とされており、リサイクル料金が未払いの場合は未預託分の負担が必要です。
査定だけの利用も可能で、査定後に必ず売却する必要はないという公式案内があります。一方、査定額に納得して契約が成立した後は、状況によって契約解除手数料3万円が発生する場合があるため、売却を決める前に契約条件まで確認してください。
課税事業者と免税事業者の消費税を混同しない
個人事業主の車両売却について「消費税がかかる」という説明だけを見ると、すべての個人事業主が消費税を納めるように感じます。
しかし、消費税の扱いは課税事業者か免税事業者かで異なります。
さらに、課税事業者でも自家用車と事業用車では扱いが異なり、家事兼用車なら事業利用部分の按分も必要です。
簡易課税を利用していれば固定資産売却の事業区分も確認しなければなりません。
車を売ったという一つの事実だけで判断せず、自分の消費税上の立場まで確認してください。
判断に迷う税務処理は税務署や税理士へ確認する
個人事業主の車両売却は、購入時期、減価償却方法、売却時期、事業割合、消費税の課税区分によって具体的な仕訳が変わります。
特に次のようなケースでは、単純な仕訳例だけで処理しない方が安全です。
- 事業と私用を兼ねている車
- 売却年の途中まで減価償却している車
- 課税事業者で税抜経理をしている
- 簡易課税を利用している
- 同じ年に複数の固定資産を売却した
- 購入時の資料や減価償却記録が残っていない
- ローンや所有権留保が残っている
- 中古車売却ではなく廃車として処分した
金額が大きいトラックほど、誤った処理を後から修正する負担も大きくなります。
まとめ
個人事業主が事業用の車両を売却したときは、法人と同じように固定資産売却益を事業所得へ計上するのではなく、帳簿上の固定資産処理と所得税上の譲渡所得を分けて考えるのが基本です。
減価償却が終わって簿価1円になっている車でも、売却額から取得費や譲渡費用を差し引いて譲渡所得を計算します。
総合課税の譲渡所得には最高50万円の特別控除があり、5年を超えて所有していた場合は長期譲渡所得として、特別控除後の金額の2分の1が総所得金額へ算入されます。
一方、課税事業者が事業用車両を売却した場合は、消費税の課税対象です。税込経理・税抜経理、家事兼用車の事業割合、簡易課税の第4種事業なども確認してください。
そして、仕訳の前提になるのは実際の売却金額です。特にトラックは、減価償却が終わった古い車両や多走行車でも価値が残ることがあります。
帳簿価額だけを見て「もう価値がない」と判断せず、まず査定額を確認し、その後に売却額・取得費・譲渡費用・消費税・リサイクル料金を整理して仕訳と確定申告を進めましょう。