
トラックを売却するときは、車両本体の売却だけでなく、リサイクル預託金の処理も必要です。
特に注意したいのは、車両本体の売却代金とリサイクル預託金相当額では、消費税の扱いが異なることです。まとめて同じ売上として処理すると、消費税区分を誤る原因になります。
基本的には、車両本体は固定資産の売却として処理し、帳簿価額との差額を固定資産売却益または固定資産売却損として計上します。一方、売却時に受け取るリサイクル預託金相当額は、預託していた金銭債権の譲渡として処理します。
また、購入時・売却時・廃車時ではリサイクル預託金の意味が変わるため、同じ仕訳を使い回すことはできません。
この記事では、法人や個人事業主が事業用トラックを売却する場面を中心に、リサイクル預託金の仕訳と消費税の考え方を順番に整理します。
まだトラックを売却していない場合は、仕訳を考える前に、車両本体とリサイクル預託金相当額を含む精算内容を確認できる状態にしておくことも大切です。
リサイクル預託金の売却時は車両本体と分けて仕訳する
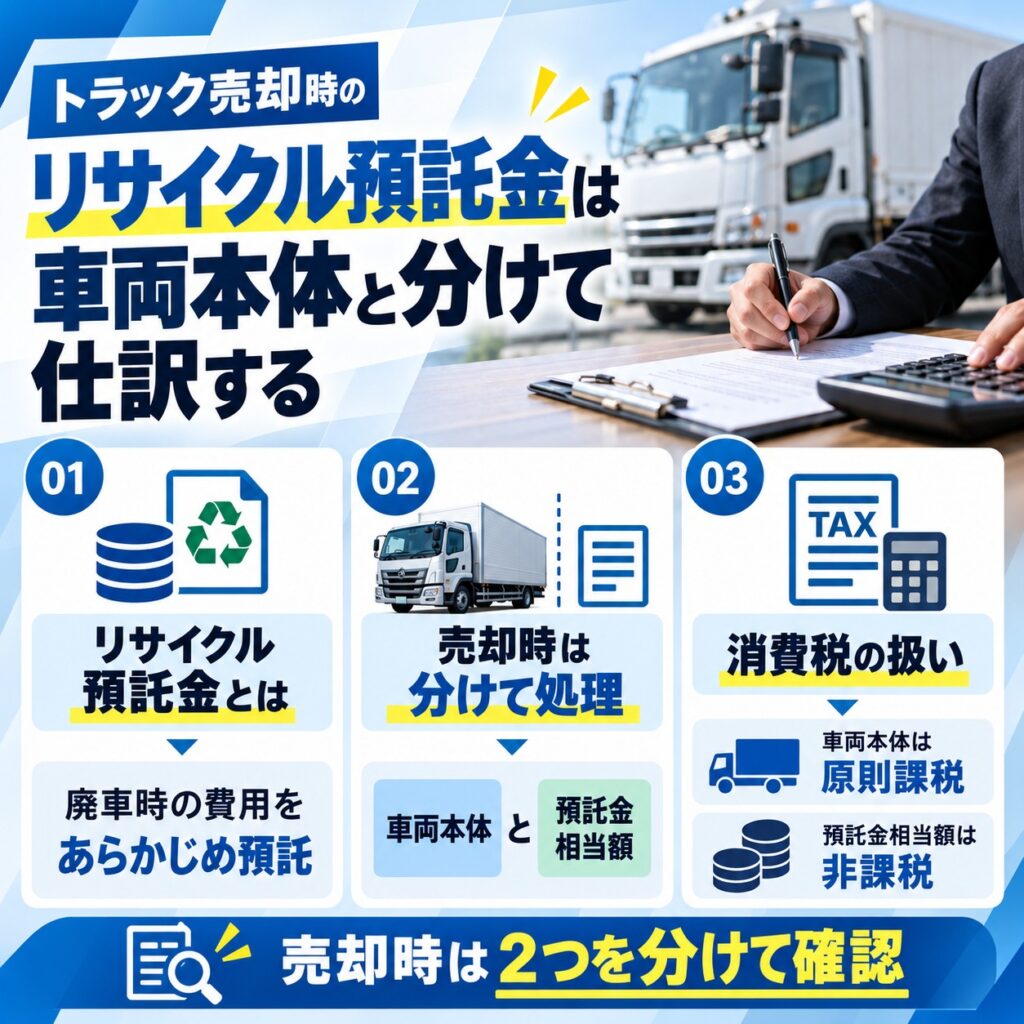
トラック売却時の仕訳で最初に押さえたいのは、車両本体とリサイクル預託金を同じ取引としてまとめないことです。
買取業者から振り込まれる金額が一括でも、その中身は分けて考えます。
売却時のリサイクル預託金の基本
リサイクル預託金とは廃車時のリサイクル費用をあらかじめ預託する仕組み
リサイクル預託金とは、自動車を最終的に廃車・リサイクルするときに必要になる費用を、あらかじめ預けておく仕組みです。
自動車リサイクル法に基づき、シュレッダーダスト、エアバッグ類、フロン類などの処理に必要な費用が預託されています。
そのため、車を購入した時点で支払ったリサイクル料金は、通常の車両購入代金とは性質が異なります。
環境省の自動車リサイクル法に関する案内でも、預託済みの中古車を売却するときは、次の所有者からリサイクル料金相当額を受け取る仕組みが示されています。
中古トラックの売却では車両価値金額とリサイクル料金相当額を受け取る
預託済みのトラックを中古車として売却する場合、売主は車両そのものの価値に加えて、リサイクル料金相当額を次の所有者から受け取る形になります。
自動車リサイクル促進センターが案内するリサイクル料金の流れでも、中古車として売却・下取りする場合には、車両価値金額とリサイクル料金相当額を受け取る仕組みが説明されています。
ここで重要なのは、リサイクル預託金相当額を「車両が高く売れた分」と考えないことです。
車両本体が150万円、リサイクル預託金相当額が1万円なら、161万円の車両売上として処理するのではなく、150万円と1万円を分けて考えます。
リサイクル預託金相当額は金銭債権の譲渡として非課税になる
事業用トラックを売却すると、車両本体部分には原則として消費税がかかります。
一方、売却時に買主から受け取るリサイクル預託金相当額は扱いが異なります。
国税庁の中古車販売における未経過自動車税等の取扱いでは、リサイクル預託金相当額について、金銭債権の譲渡として消費税は非課税とされています。
同じ売却代金として振り込まれても、処理は次のように分かれます。
- 車両本体の売却部分は原則として課税
- リサイクル預託金相当額は非課税
トラック売却の仕訳では、この区分を最初に確認してください。
トラック売却時の仕訳は帳簿価額と売却額で決まる
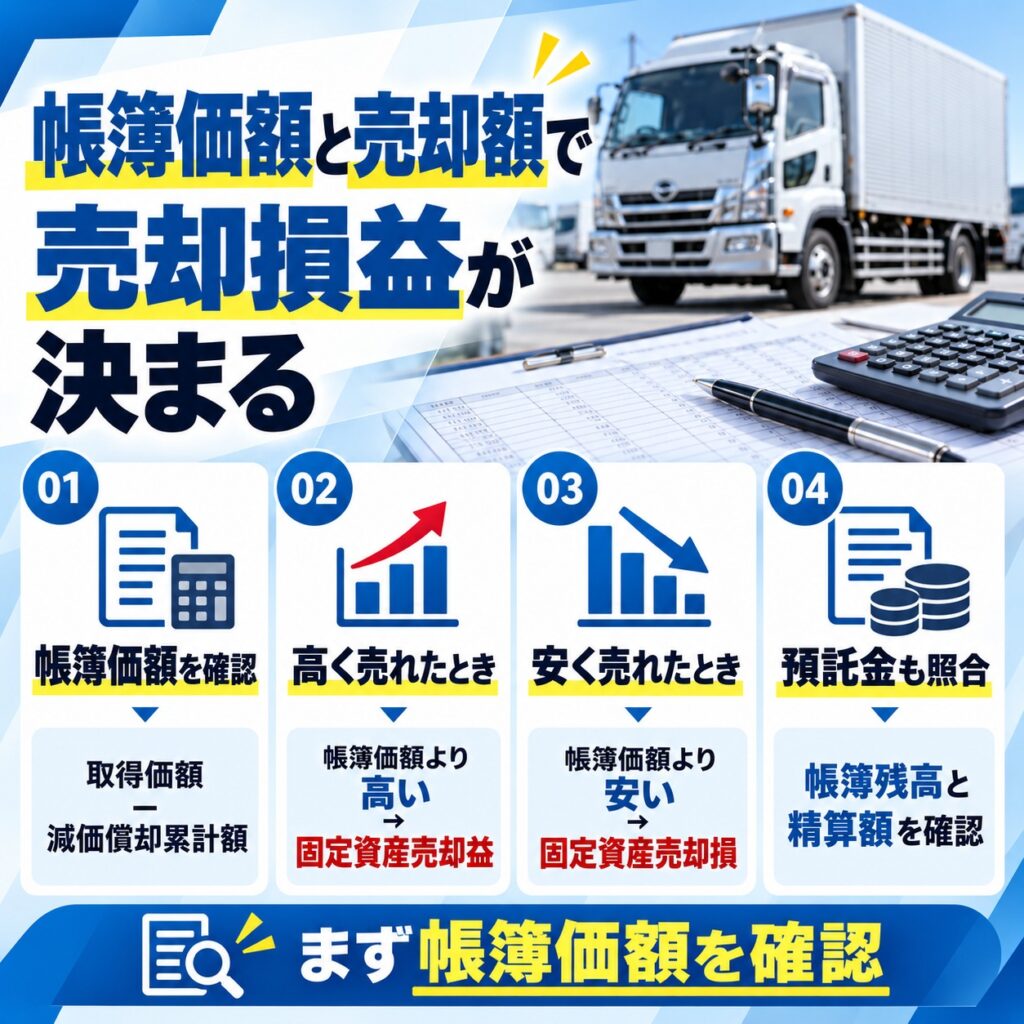
リサイクル預託金の処理とは別に、車両本体については固定資産の売却処理が必要です。
ここで基準になるのが、売却時点の帳簿価額です。
トラック売却損益と預託金の確認ポイント
取得価額と減価償却累計額から帳簿価額を確認する
トラックは通常、購入時に固定資産として計上し、使用期間に応じて減価償却します。
そのため、売却時には購入価格そのものではなく、減価償却後に帳簿上残っている価額を確認します。
考え方は次のとおりです。
帳簿価額 = 取得価額 − 減価償却累計額
たとえば500万円で購入したトラックについて、売却時までに400万円を減価償却していれば、帳簿価額は100万円です。
この100万円と、車両本体の売却額を比較して売却損益を計算します。
帳簿価額より高く売れた場合は固定資産売却益を計上する
帳簿価額100万円のトラックを、車両本体150万円で売却した場合、差額50万円が固定資産売却益になります。
税抜経理を採用している課税事業者で、わかりやすくするため減価償却を直接法で処理しているものとします。
車両本体の税抜売却額が150万円、消費税15万円、リサイクル預託金相当額が1万円なら、考え方は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 166万円 | 車両運搬具 | 100万円 |
| リサイクル預託金 | 1万円 | ||
| 仮受消費税等 | 15万円 | ||
| 固定資産売却益 | 50万円 |
これは仕組みを理解するための単純化した例です。
実際には減価償却を直接法・間接法のどちらで処理しているか、税込経理か税抜経理かによって仕訳の形は変わります。
帳簿価額より安く売れた場合は固定資産売却損を計上する
逆に、帳簿価額100万円のトラックを車両本体80万円で売却すれば、20万円の固定資産売却損が発生します。
このときも、リサイクル預託金相当額まで含めて「81万円で売れた」と判断しないことが重要です。
売却損益を計算するときは、車両本体の売却額と帳簿価額を比較します。
リサイクル預託金は別に計上していた資産の精算として処理するのが基本です。
リサイクル預託金は帳簿残高と売却時の精算額を照合する
購入時にリサイクル預託金を資産として計上している場合、売却時には帳簿に残っている預託金と、買取明細に記載されたリサイクル預託金相当額を照合します。
帳簿に1万円のリサイクル預託金があり、売却時にも1万円を受け取ったなら、預託金を消し込む形になります。
その1万円を新たな収益として雑収入へ計上すると、もともと資産として持っていた金額まで利益として処理してしまいます。
まず帳簿残高を確認することが先です。
リサイクル預託金を含む売却仕訳の考え方
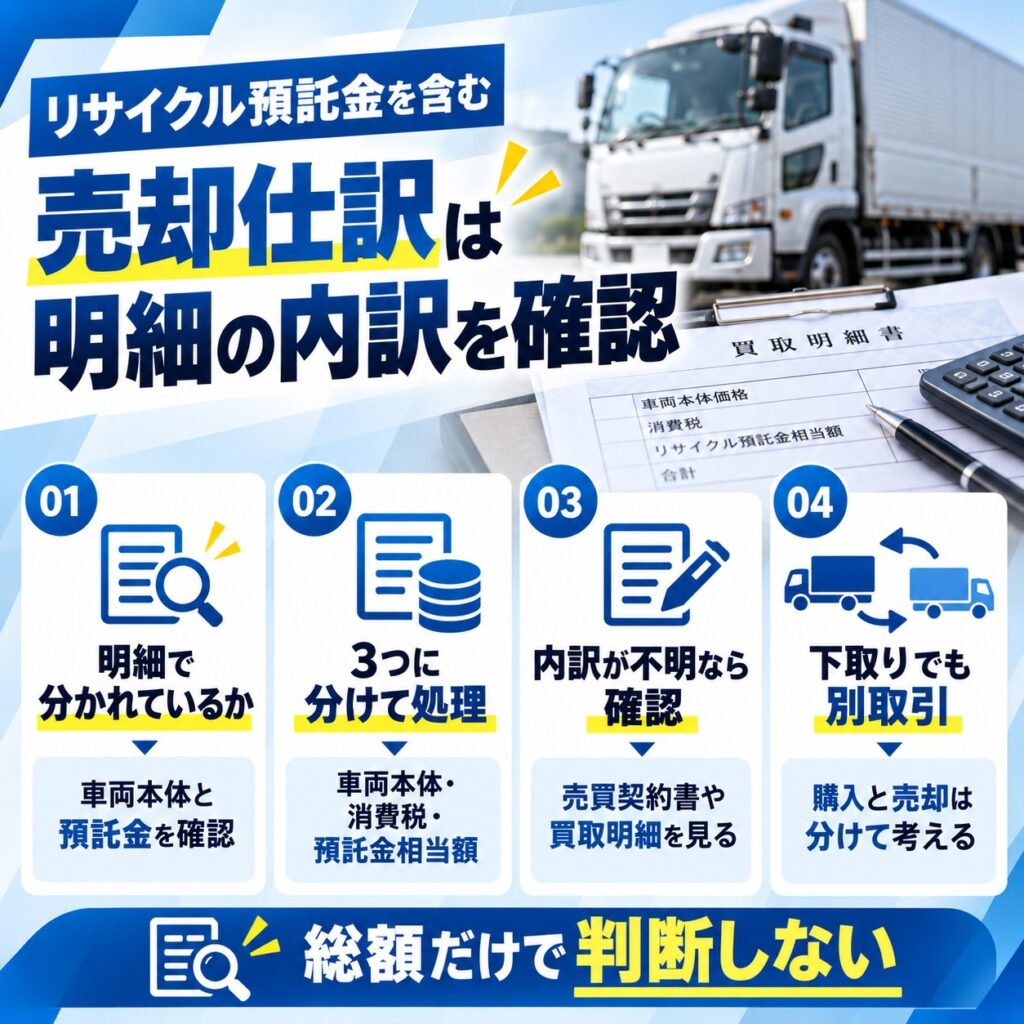
売却代金が入金されたら、通帳の入金額だけを見て仕訳するのではなく、買取明細の内訳を確認してください。
特にトラックは車両本体以外の精算項目が含まれることがあるため、総額だけで判断すると税区分を間違えやすくなります。
車両本体とリサイクル預託金が明細で分かれている場合
もっとも処理しやすいのは、買取明細に車両本体価格とリサイクル預託金相当額が分けて記載されているケースです。
この場合は、次の3項目をそれぞれ分けて処理します。
- 車両本体の売却額
- 車両本体に対する消費税
- リサイクル預託金相当額
リサイクル預託金は非課税なので、車両本体と同じ課税売上に含めないようにしてください。
売却代金にリサイクル預託金相当額が含まれている場合
問題になりやすいのは、査定額や振込額だけが提示され、内訳が分かりにくいケースです。
たとえば「151万円で買取」とだけ書かれている場合、その151万円すべてが車両本体価格なのか、150万円の車両価格と1万円のリサイクル預託金なのかで消費税処理が変わります。
そのため、仕訳前に売買契約書や買取明細で確認してください。
分からないまま全額を課税売上として処理するより、先に買取業者へ内訳を確認した方が確実です。
下取りでも購入と売却を別の取引として処理する
新しいトラックへ買い替える際、古いトラックを下取りに出すこともあります。
下取りでは、新車代金から下取額を差し引いた差額だけを支払うため、一つの取引に見えやすいものです。
しかし、会計・消費税上は「古いトラックの売却」と「新しいトラックの購入」を分けて考えるのが基本です。
国税庁の下取りに関する消費税の取扱いでも、下取りがある場合は商品の販売と下取資産の譲受けをそれぞれ別の取引として扱う考え方が示されています。
下取額を新しいトラックの取得価額から単純に差し引くだけで処理しないようにしてください。
リサイクル預託金とトラック売却の消費税
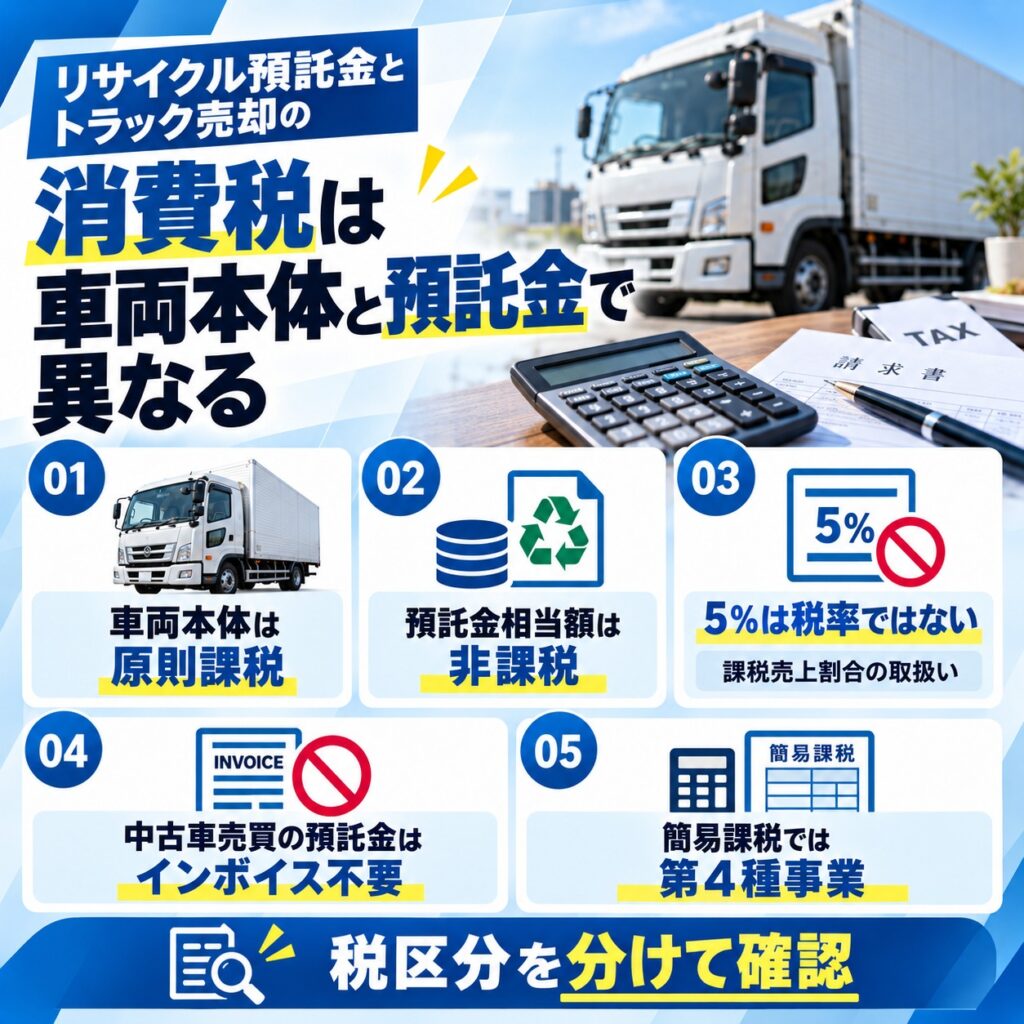
リサイクル預託金の仕訳で特に検索されやすいのが、消費税の扱いです。
ここは「車両本体」「リサイクル預託金」「その他の精算項目」を分けると理解しやすくなります。
売却時の消費税で確認するポイント
課税事業者が事業用トラックを売却すると車両本体は原則課税対象
事業者が事業に使用していたトラックを売却する場合、車両本体の譲渡は原則として消費税の課税対象です。
固定資産だから消費税がかからないわけではありません。
国税庁も事業用資産を譲渡した場合の消費税について、事業として対価を得て行う資産の譲渡は課税対象になると案内しています。
そのため、課税事業者がトラックを売却するときは、車両本体の売却額について消費税処理が必要です。
リサイクル預託金相当額は車両本体と異なり非課税
一方、リサイクル預託金相当額は車両本体の売却とは扱いが異なります。
中古車の売買に伴って次の所有者へ預託金に関する権利を引き継ぐため、金銭債権の譲渡として非課税になります。
売却代金の内訳が次のような場合を考えます。
- 車両本体150万円
- リサイクル預託金相当額1万円
この場合、151万円全額に消費税をかけるわけではありません。
消費税区分を分けることが必要です。
「5%」は消費税率ではなく課税売上割合を計算するときの取扱い
「リサイクル預託金 消費税 5%」と検索すると、現在の消費税率とは違う5%という数字が出てくることがあります。
この5%は、リサイクル預託金にかかる消費税率ではありません。
国税庁の課税売上割合の計算方法では、一定の金銭債権を譲渡した場合、課税売上割合を計算するときに、その譲渡対価の5%相当額を総売上高へ算入する取扱いが示されています。
つまり、
「リサイクル預託金には5%の消費税がかかる」
という意味ではありません。
リサイクル預託金相当額そのものは非課税取引です。
課税売上割合を計算するときのルールとして5%という数字が出てくるため、混同しないでください。
中古車売買のリサイクル預託金相当額はインボイスの交付・保存が不要
中古車の売買に伴って授受するリサイクル預託金相当額は非課税取引です。
そのため、この預託金相当額だけを対象とした適格請求書の交付・保存は必要ありません。
自動車リサイクルシステムの中古車売買とインボイスに関する案内でも、中古車売買時に授受されるリサイクル預託金相当額は非課税であり、適格請求書の交付・保存は不要とされています。
ただし、後述する廃車時は話が変わります。
中古車として売却する段階と、預託された料金が実際のリサイクルサービスに使われる段階を分けて考えてください。
簡易課税で自己使用の固定資産を売却すると第4種事業になる
簡易課税制度を適用している事業者は、事業区分にも注意が必要です。
普段の本業が運送業だからといって、事業用トラックの売却まで同じ事業区分になるとは限りません。
国税庁の簡易課税制度の事業区分では、事業者が自己使用していた固定資産を譲渡する場合は第4種事業に該当するとされています。
簡易課税を使っている場合は、日常の売上と固定資産売却を同じ感覚で処理しないでください。
購入時のリサイクル預託金の仕訳も確認しておく
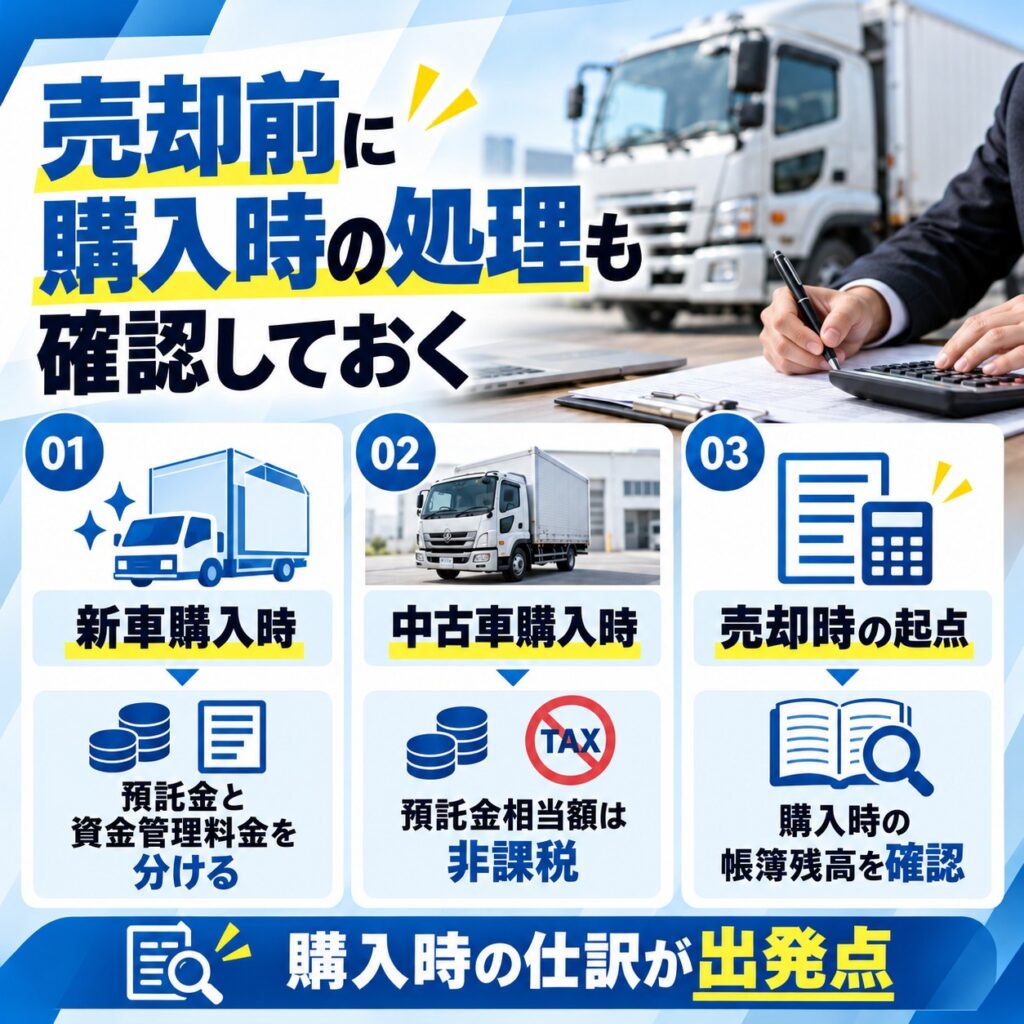
売却時の処理を正しく行うには、購入時にリサイクル預託金をどのように計上したかを確認することが重要です。
過去の仕訳を確認せずに売却時だけ処理すると、預託金が帳簿に残り続けることがあります。
購入時に確認するリサイクル預託金の処理
新車購入時は預託金と資金管理料金を分けて確認する
新車を購入するときは、車両代金だけでなくリサイクル料金に関する項目も支払います。
ただし、明細に含まれるすべての項目を同じ「リサイクル預託金」としてまとめるとは限りません。
預託される金額と、支払い時点で発生する手数料などは性質が異なるため、購入時の請求書やリサイクル料金の明細を確認してください。
売却時に消し込むのは、帳簿上に資産として残っているリサイクル預託金です。
中古車購入時のリサイクル預託金相当額は非課税
中古トラックを購入する場合、前所有者がすでに預託したリサイクル料金相当額を車両本体とは別に支払うことがあります。
この部分は金銭債権を引き継ぐ取引であり、車両本体の購入とは消費税区分が異なります。
たとえば、税抜300万円の中古トラックと、リサイクル預託金相当額1万円を購入したとします。
税抜経理を前提に単純化すると、考え方は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両運搬具 | 300万円 | 普通預金 | 331万円 |
| 仮払消費税等 | 30万円 | ||
| リサイクル預託金 | 1万円 |
実際の車両購入では登録諸費用、自賠責保険、税金などほかの項目もあるため、請求総額をこの3項目だけで仕訳するわけではありません。
あくまでリサイクル預託金を車両本体と分ける考え方として見てください。
購入時の帳簿残高が売却時の処理の起点になる
売却するときに最初に見るべきなのは、「購入時に何という勘定科目で、いくら計上しているか」です。
リサイクル預託金として1万円が残っていれば、売却時に買主から受け取る1万円と対応させて消し込みます。
購入時の帳簿を見ずに、売却時の入金だけから仕訳を作らないことが重要です。
廃車・除却時は売却時とリサイクル預託金の処理が異なる
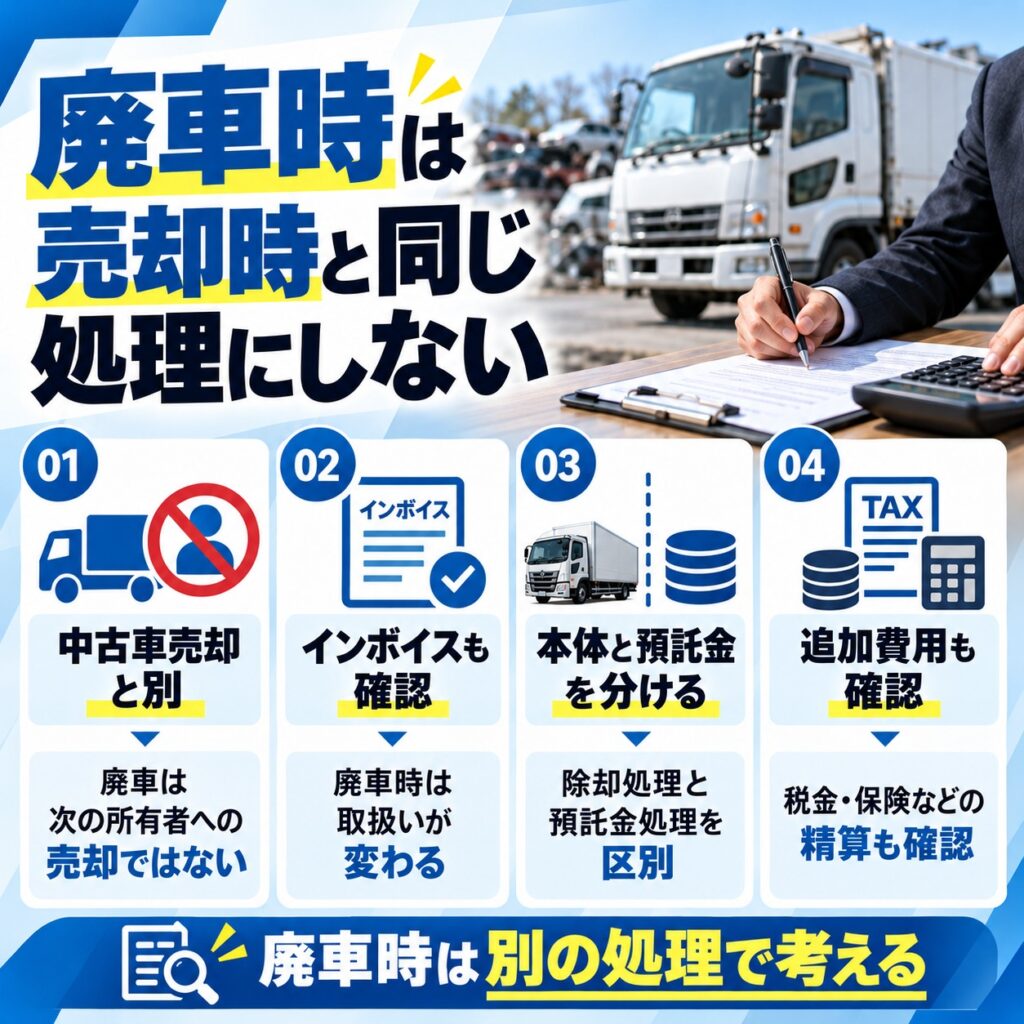
トラックを中古車として売る場合と、使用済自動車として廃車にする場合では、リサイクル預託金の意味が変わります。
「売却時の仕訳」をそのまま廃車へ流用しないでください。
使用済自動車として引き渡す場合は中古車売却と分けて考える
中古車として売却する場合、リサイクル預託金に関する権利は次の所有者へ移ります。
一方、廃車として使用済自動車を引取業者へ渡す場合は、預託していた料金が実際のリサイクルに使われる段階へ進みます。
自動車リサイクル促進センターの案内でも、中古車売却と使用済自動車としての引渡しでは、リサイクル料金の流れが分けられています。
したがって、廃車時には「預託金を次の所有者へ売った」という処理にはなりません。
廃車時はリサイクル料金のインボイス発行時期を確認する
中古車売買時の預託金相当額は非課税ですが、実際に車両が廃車となり、預託金がリサイクルの役務へ充当される段階では取扱いが変わります。
自動車リサイクルシステムの適格請求書に関する案内では、リサイクル料金に関する適格請求書の発行・ダウンロードについて案内されています。
そのため、廃車時の仕訳では「中古車売却時は非課税だったから、廃車時も同じ」と判断しないでください。
廃車業者の精算明細や自動車リサイクルシステム上の情報を確認して処理する必要があります。
車両の除却損とリサイクル料金の処理を分けて確認する
事業用トラックを廃車にして固定資産から除却する場合は、車両の帳簿価額について除却処理が必要です。
帳簿価額が残っていれば、その残額を固定資産除却損などとして処理するのが一般的です。
これとは別に、帳簿上のリサイクル預託金についても処理します。
確認する項目は次の4つです。
- トラック本体の除却
- リサイクル預託金の消し込み
- 廃車業者へ支払った追加費用
- 税金や保険などの精算
どの勘定科目を使うかは事業者の経理方針によっても異なるため、車両本体と預託金を一つの除却損へ機械的にまとめない方が整理しやすくなります。
返金や雑収入で処理する前に取引の中身を確認する
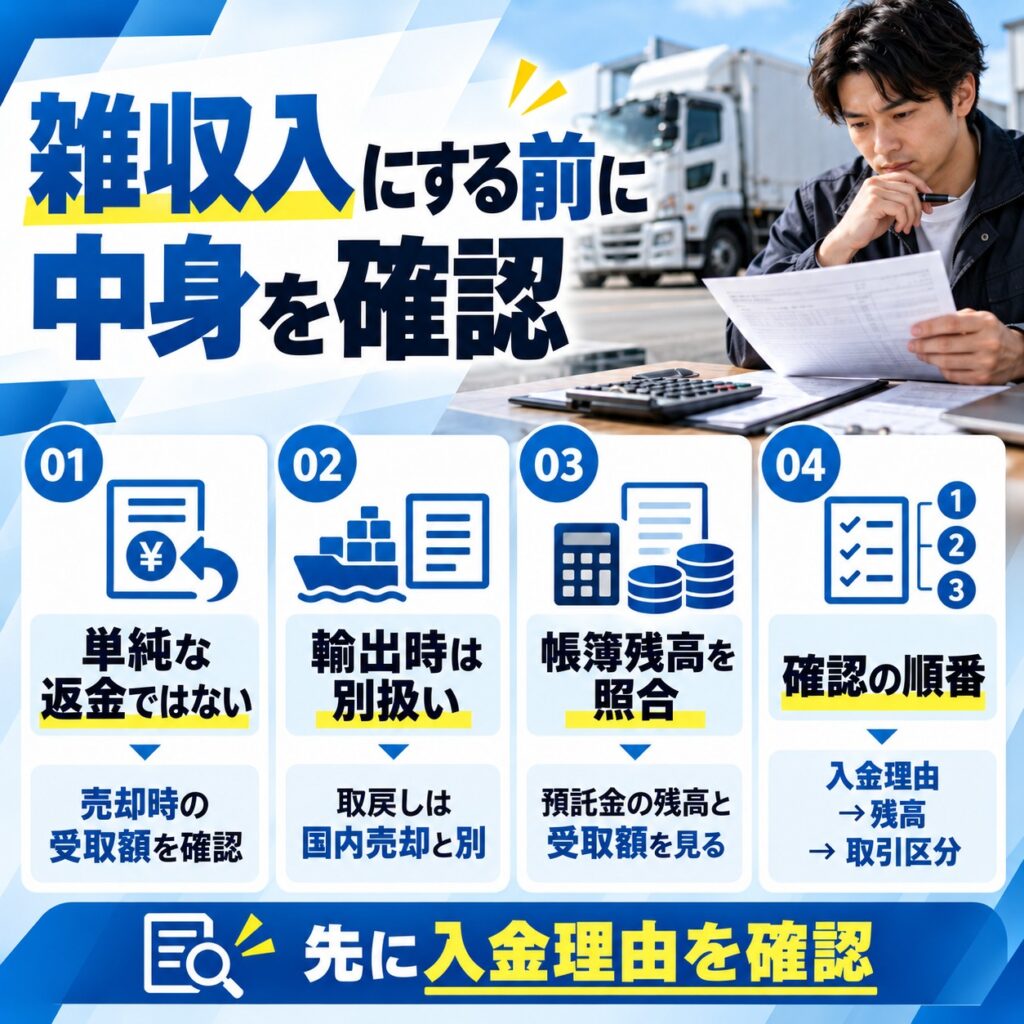
リサイクル預託金について、「返ってきたお金だから雑収入」と処理したくなるケースがあります。
しかし、入金された理由を確認せず雑収入へ入れるのはおすすめできません。
返金・雑収入を判断する前の確認事項
中古車売却時に受け取るリサイクル料金相当額は単純な返金ではない
通常の中古車売却で受け取るリサイクル料金相当額は、リサイクル料金を管理する機関から返金されているわけではありません。
次の所有者へリサイクル預託金に関する権利を引き継ぎ、その対価を受け取っています。
購入時にリサイクル預託金を資産計上しているなら、売却時に受け取った同額はその資産の回収として考えるのが基本です。
そのため、単純に雑収入へ計上しないでください。
輸出時のリサイクル料金取戻しは国内売却と別に扱う
車両を海外へ輸出した場合は、国内の中古車売却とは仕組みが異なります。
一定の要件を満たすと、預託済みのリサイクル料金について取戻しを申請できる制度があります。
自動車リサイクル促進センターの輸出時の取戻し案内では、輸出された自動車について所定の手続きによりリサイクル料金の取戻しができることが案内されています。
この場合は「次の国内所有者から預託金相当額を受け取る」のではなく、取戻し制度による入金です。
国内売却時と同じ仕訳だと決めつけず、帳簿上の預託金残高と実際の取戻額を照合してください。
受取額をすぐ雑収入にせず帳簿上の預託金残高と照合する
リサイクル預託金に関する入金があったときは、次の順番で確認すると整理しやすくなります。
- 入金の理由を確認する
- リサイクル預託金の帳簿残高を確認する
- 売却・廃車・輸出のどの取引なのかを確認する
- 受取額と帳簿残高を照合する
- 差額があれば、その差額が何なのかを確認する
もともと資産として計上していた1万円が1万円戻っただけなら、その1万円自体が新しい利益になったわけではありません。
雑収入へ入れる前に、「何のお金が戻ったのか」を確認してください。
売却代金の明細と会計条件を仕訳前に確認する
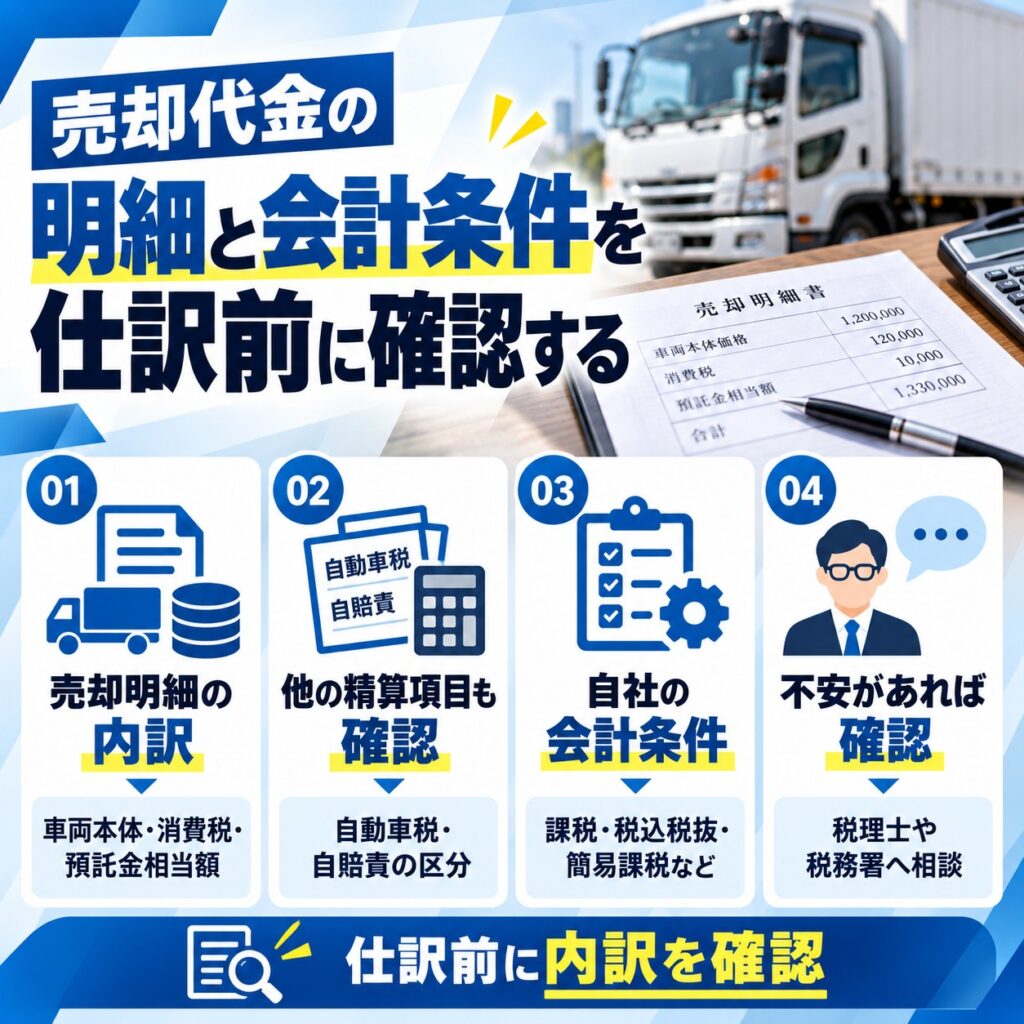
実務上は、仕訳の形を覚えることより、売却代金の内訳を正しく把握する方が重要です。
トラックは1台あたりの金額も大きいため、消費税区分を間違える影響も大きくなります。
仕訳前に確認する売却明細と会計条件
車両本体価格とリサイクル預託金相当額を確認する
買取業者から査定結果が出たら、最終的な売買契約書や精算明細で内訳を確認してください。
最低限、次の3項目は分けて見ます。
- 車両本体価格
- 消費税
- リサイクル預託金相当額
振込額だけでは判断できない場合は、仕訳する前に買取業者へ明細を確認しましょう。
自動車税や自賠責保険の未経過相当額も区分を確認する
リサイクル預託金と混同しやすいのが、自動車税や自賠責保険の未経過相当額です。
これらは「残り期間分のお金」という点では似ていますが、消費税の扱いまで同じではありません。
国税庁は、中古車販売に伴って授受する未経過自動車税相当額や未経過自賠責保険料相当額について、名称を分けて表示していても中古車の譲渡対価に含まれるとしています。
リサイクル預託金だけが非課税だからといって、ほかの精算項目まですべて非課税にしないよう注意してください。
税込経理と税抜経理など自社の会計条件を確認する
同じトラック売却でも、事業者によって仕訳の表示方法は変わります。
主に確認したいのは次の条件です。
- 課税事業者か免税事業者か
- 税込経理か税抜経理か
- 減価償却を直接法・間接法のどちらで処理しているか
- 簡易課税を利用しているか
- 法人か個人事業主か
インターネット上の仕訳例をそのままコピーするのではなく、自社の会計処理に合わせて組み替える必要があります。
法人と個人事業主では必要に応じて個別の税務処理を確認する
法人では、固定資産の帳簿価額と売却額との差額を基準に売却損益を処理します。
個人事業主の場合は、車両の利用実態や事業割合などによって確認すべき事項が増えることがあります。
また、リサイクル預託金そのものの消費税区分が決まっていても、最終的な申告処理まで全事業者が同じになるわけではありません。
高額なトラックの売却や、複数台をまとめて処分する場合、帳簿と買取明細の対応に不安がある場合は、税理士や所轄税務署へ確認してください。
トラックを売るなら、筆者がまず査定を依頼するのは「カーネクスト」です。
- 国内外の販路をもとに高価買取を狙える
- 低年式・多走行・事故車・不動車も査定対象
- 全国引き取り・手続き代行が無料
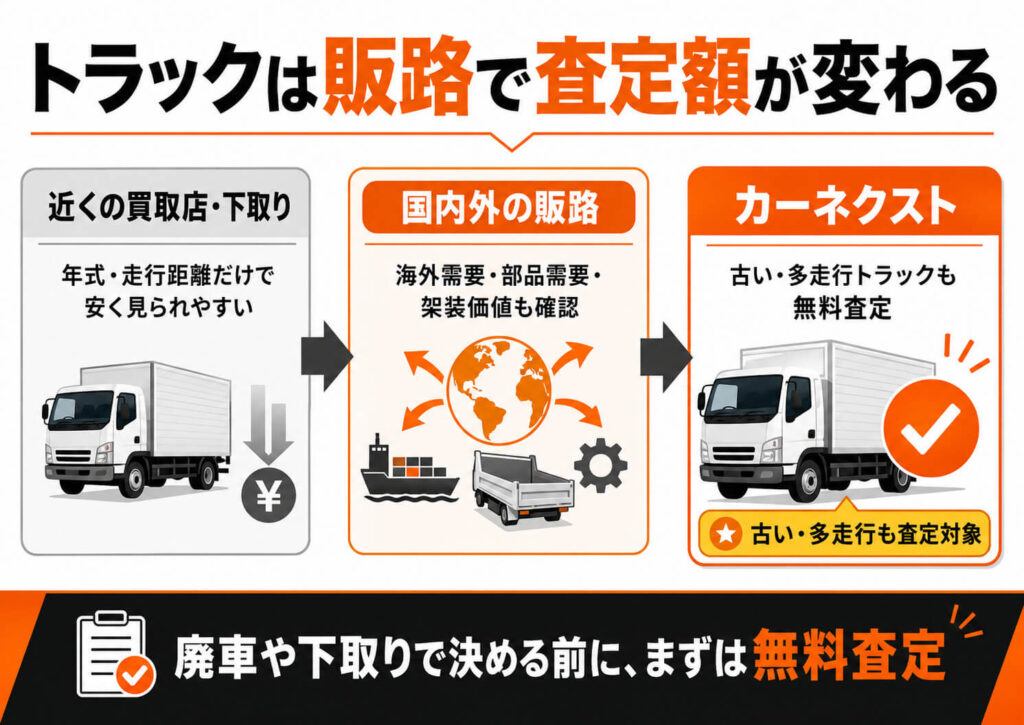
カーネクストは、国内外の需要をもとに高く売れる販路を選定してくれる買取サービスです。
低年式、多走行、事故車、不動車など、通常の買取店では断られやすい車両でも査定対象になります。
さらに、全国どこでも無料で引き取りに対応しており、名義変更や抹消登録などの面倒な手続きも無料で代行してくれるため、忙しい法人や個人事業主でも依頼しやすいのが強みです。
\ 古いトラック・多走行車も無料査定 /
※大型トラックの不動車は対応不可
トラックは、仕事で長く使っていた車両でも、海外需要や部品需要、架装の価値が残っていることがあります。古い・距離が多いという理由だけで安く手放す前に、まずは専門の販路を持つ業者に査定してもらうことが重要です。
特に、走行距離が多いトラック、年式が古いトラック、故障や事故歴があるトラックは「どうせ値段がつかない」と思い込まず、カーネクストで査定額を確認してみてください。
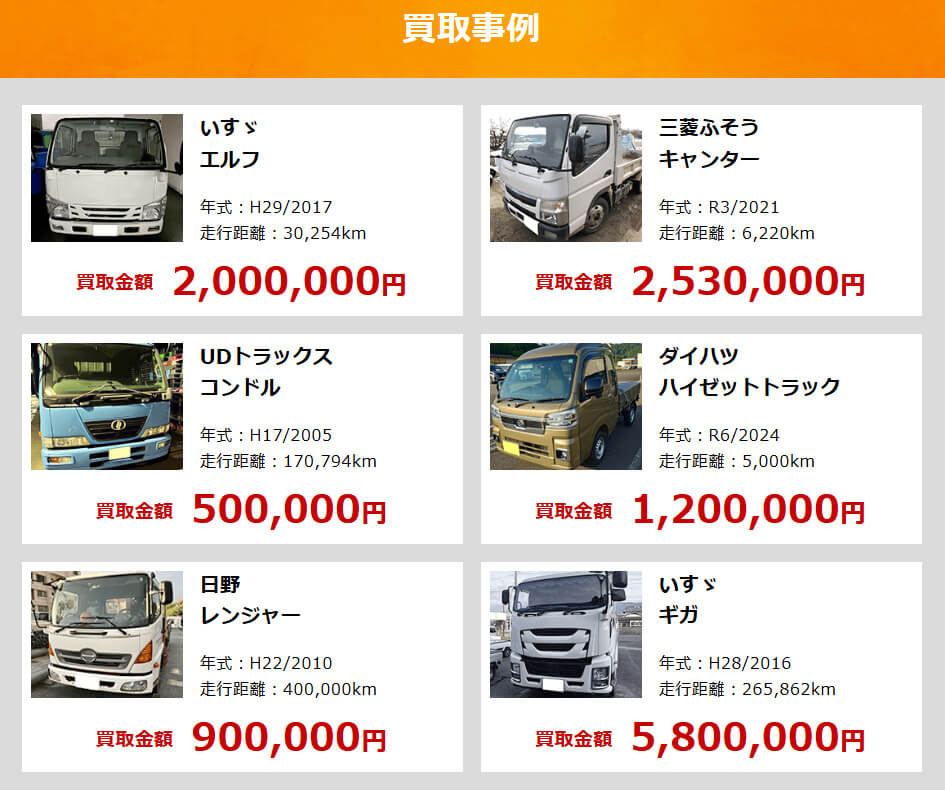
トラックは1台ごとの仕様差が大きいため、査定に出してみないと正確な価値はわかりません。
「古いから廃車かもしれない」「走行距離が多いから不安」「引き取りや手続きが面倒」という方こそ、カーネクストで一度無料査定を受けてみてください。
売却するかどうかは、査定額を見てから判断できます。まずは今のトラックがいくらで売れるのか、無料で確認してみましょう。
\ 古いトラック・多走行車も無料査定 /
※大型トラックの不動車は対応不可
まとめ
トラック売却時のリサイクル預託金は、車両本体とは分けて処理するのが基本です。
中古車として売却した際に受け取るリサイクル預託金相当額は、金銭債権の譲渡として消費税は非課税になります。一方、課税事業者が事業用トラックを売却した場合、車両本体の売却は原則として消費税の課税対象です。
また、検索時に見かける「5%」はリサイクル預託金の消費税率ではありません。課税売上割合を計算するときの金銭債権譲渡に関する取扱いです。
仕訳をするときは、次の順番で確認してください。
- 車両本体の帳簿価額を確認する
- 車両本体の売却額を確認する
- リサイクル預託金の帳簿残高を確認する
- 買取明細でリサイクル預託金相当額を確認する
- 車両本体と預託金の消費税区分を分ける
- 自動車税や自賠責保険など、ほかの精算項目も確認する
特に避けたいのは、振込総額だけを見て全額を車両売却代金にしたり、リサイクル預託金相当額をそのまま雑収入にしたりする処理です。
購入時・売却時・廃車時ではリサイクル預託金の扱いが変わります。まず取引の中身を分け、帳簿残高と精算明細を照合してから仕訳しましょう。